Полная стоимость займа (ПСК) показывает, во сколько заёмщику обходится кредит или заём с учётом предусмотренных законом платежей. Она помогает оценить условия шире, чем одна процентная ставка, и сравнить расходы по разным предложениям.
Разберёмся, где найти ПСК в договоре, какие платежи входят в её расчёт, чем она отличается от процентной ставки и переплаты и на что обратить внимание перед оформлением займа.
Содержание
- Что такое полная стоимость займа
- Где посмотреть ПСК в договоре
- Что входит в полную стоимость займа
- Чем ПСК отличается от процентной ставки
- ПСК и переплата — не одно и то же
- Почему нельзя сравнивать займы только по ПСК
- Как использовать ПСК при сравнении займов
- Что проверить перед подписанием договора
- Главное о полной стоимости займа
- Частые вопросы о ПСК
КОРОТКО
Что важно знать о ПСК
Полная стоимость кредита (займа), или ПСК, показывает стоимость займа с учётом предусмотренных законом платежей заёмщика. Она позволяет оценивать условия шире, чем одна процентная ставка.
Перед оформлением займа сравнивайте не только ставку, но и ПСК, срок, итоговую сумму к возврату и другие условия договора.
Что такое полная стоимость займа
Полная стоимость займа, или ПСК, — показатель, который помогает оценить расходы заёмщика по договору. Он учитывает не только проценты за пользование деньгами, но и другие предусмотренные договором платежи, которые должны включаться в расчёт ПСК.
Поэтому при сравнении займов недостаточно посмотреть только на процентную ставку. Два предложения с одинаковой ставкой могут отличаться по фактическим расходам заёмщика.
ПСК рассчитывается по установленным законом правилам и указывается как в процентах годовых, так и в денежном выражении.
Где посмотреть ПСК в договоре
ПСК не нужно самостоятельно искать среди десятков пунктов договора.
По закону кредитор должен разместить её на первой странице договора потребительского кредита или займа, в правом верхнем углу, перед таблицей индивидуальных условий.
Значение помещается в заметную квадратную рамку. Отдельно указывается ПСК в процентах годовых и в денежном выражении.
Это один из показателей, который стоит проверить до подписания договора.
Что входит в полную стоимость займа
При расчёте ПСК учитываются предусмотренные законом платежи заёмщика. В частности, это:
- погашение основной суммы долга;
- проценты по договору;
- определённые платежи за услуги, работы или товары, в том числе в пользу третьих лиц, если они являются фактическим условием получения займа или влияют на условия договора.
Это важно при наличии дополнительных услуг. Если определённый платёж связан с получением займа или фактически влияет на его условия, одного сравнения процентных ставок может быть недостаточно.
При этом не любой возможный расход автоматически включается в ПСК. Например, платежи, возникающие из-за нарушения заёмщиком обязательств по возврату займа или уплате процентов, в расчёт ПСК не включаются.
Чем ПСК отличается от процентной ставки
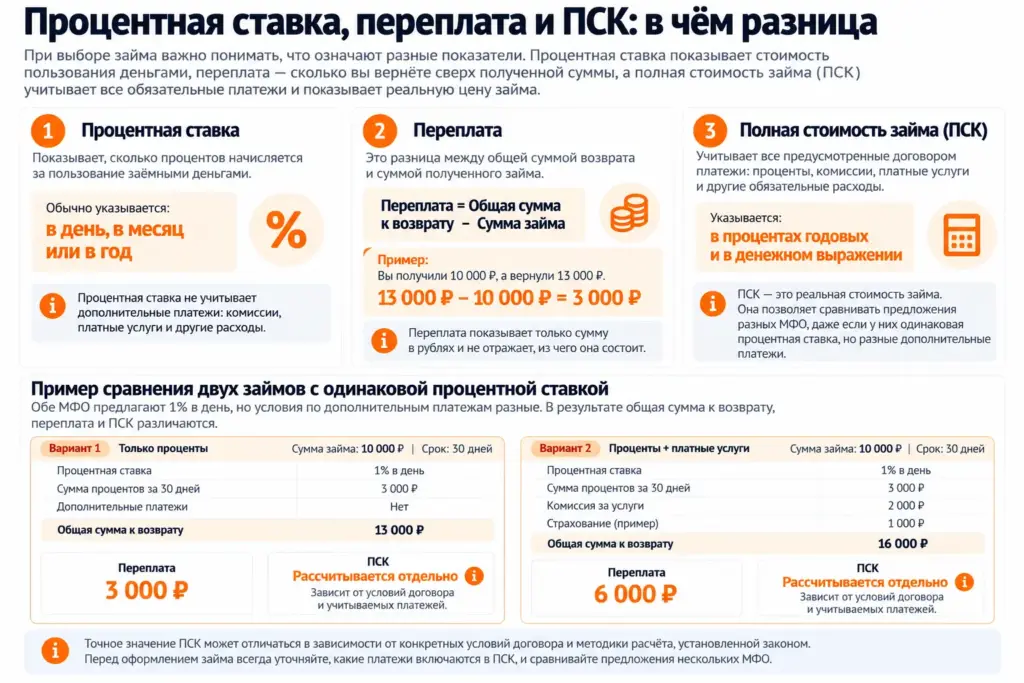
Процентная ставка показывает, сколько процентов начисляется за пользование заёмными деньгами в соответствии с условиями договора.
Подробнее о том, как работает процентная ставка и как рассчитать проценты по займу, читайте в статье «Процентная ставка по займу: что означает и как рассчитать проценты».
ПСК — более широкий показатель.
Рассмотрим упрощённый пример. Предположим, человеку предлагают два займа на одинаковую сумму и одинаковый срок. В обоих предложениях указана одинаковая процентная ставка.
Но по одному договору никаких дополнительных обязательных расходов нет, а условия второго предусматривают платную услугу, которая влияет на условия предоставления займа и учитывается при расчёте ПСК.
Процентные ставки могут выглядеть одинаково, однако расходы заёмщика окажутся разными. Именно поэтому при предварительном сравнении предложений полезно смотреть не только на ставку, но и на ПСК и остальные условия договора.
ПСК и переплата — не одно и то же
Эти понятия легко перепутать.
ПСК — установленный законом показатель стоимости потребительского кредита или займа, рассчитываемый по специальным правилам.
Переплата в бытовом смысле показывает, сколько денег заёмщик заплатит сверх полученной им суммы.
Например, если человек получил 20 000 рублей, а по условиям договора в общей сложности должен заплатить 23 000 рублей, разница составляет 3 000 рублей. Это простой способ представить переплату в денежном выражении.
Однако такой расчёт нельзя считать заменой ПСК: эти показатели имеют разный смысл и рассчитываются по-разному.
О том, как самостоятельно определить переплату, мы отдельно рассказали в материале «Как рассчитать переплату по займу: формула и пример расчёта».
Почему нельзя сравнивать займы только по ПСК
ПСК — важный показатель, но использовать только его тоже недостаточно.
При выборе предложения следует одновременно учитывать:
- сумму, которую вы получите;
- срок возврата;
- процентную ставку;
- ПСК;
- общую сумму предстоящих платежей;
- график и даты платежей;
- условия досрочного погашения;
- дополнительные услуги;
- последствия просрочки.
Особенно важно сравнивать предложения с сопоставимыми суммами и сроками. Заём на 10 дней и заём на несколько месяцев — разные финансовые продукты, поэтому простое сопоставление одного показателя может дать неполное представление об условиях.
Как использовать ПСК при сравнении займов
Сначала определите необходимую сумму и срок, на который действительно нужны деньги. После этого можно сравнивать предложения с близкими параметрами.
Обратите внимание на ПСК каждого предложения, затем проверьте общую сумму платежей и график возврата.
Если предложение выглядит значительно дешевле остальных, стоит выяснить, за счёт чего получилась разница. И наоборот, если расходы выше, проверьте наличие дополнительных услуг и других платежей.
Банк России рассчитывает и публикует среднерыночные значения ПСК отдельно для различных категорий потребительских кредитов и займов. Поэтому допустимые и характерные значения зависят от вида финансового продукта, суммы, срока и других параметров.
Что проверить перед подписанием договора
ПРОВЕРЬТЕ ПЕРЕД ОФОРМЛЕНИЕМ
Перед оформлением займа полезно ещё раз проверить несколько основных условий:
- Какую сумму вы фактически получите.
- Какова процентная ставка.
- Какая ПСК указана на первой странице договора.
- Сколько всего потребуется заплатить.
- Когда необходимо внести каждый платёж.
- Есть ли дополнительные платные услуги.
- Можно ли отказаться от дополнительных услуг и как это повлияет на условия.
- Что произойдёт при просрочке.
- Какие правила предусмотрены для досрочного погашения.
Не стоит ориентироваться только на рекламное сообщение или размер одного платежа. Для оценки займа необходимо рассматривать условия договора в совокупности.
ПСК — только один из параметров проверки. Перед подписанием договора стоит отдельно проверить срок займа, порядок погашения, дополнительные услуги и последствия просрочки. Полный чек-лист собран в статье «Что проверить перед оформлением займа в МФО».
Главное о полной стоимости займа
ПСК позволяет получить более полное представление о стоимости займа, чем одна процентная ставка. Она рассчитывается по установленным законом правилам и указывается на первой странице договора.
Но ПСК — не единственный критерий. Перед оформлением займа следует проверить сумму и срок, общую сумму платежей, дополнительные услуги, порядок погашения и последствия нарушения договора.
Чем внимательнее сравниваются условия до подачи заявки и подписания документов, тем меньше вероятность обнаружить существенные расходы уже после оформления займа.
СРАВНИТЕ УСЛОВИЯ
Сравните займы по основным условиям
Перед оформлением сравните сумму, срок, процентную ставку и ПСК разных предложений. Это поможет оценить условия до подачи заявки.
Частые вопросы о ПСК
Что такое ПСК простыми словами?
ПСК — показатель полной стоимости потребительского кредита или займа. Он учитывает не только проценты, но и предусмотренные законом платежи, связанные с получением займа и его условиями.
Где посмотреть ПСК?
ПСК указывается на первой странице договора потребительского кредита или займа, в правом верхнем углу перед таблицей индивидуальных условий.
Чем ПСК отличается от процентной ставки?
Процентная ставка показывает стоимость пользования заёмными деньгами в процентах, а ПСК учитывает более широкий круг предусмотренных законом расходов заёмщика.
Чем ПСК отличается от переплаты?
ПСК — рассчитываемый по установленным правилам показатель стоимости займа. Переплата в бытовом смысле показывает разницу между полученной суммой и общей суммой, которую заёмщик фактически заплатит.
Нужно ли выбирать заём только по самой низкой ПСК?
Нет. Помимо ПСК следует сопоставить сумму, срок, общую сумму платежей, график возврата, дополнительные услуги и остальные условия договора.
Источники
- Банк России — Среднерыночные значения полной стоимости потребительского кредита (займа)
Официальные данные Банка России о среднерыночных значениях ПСК для различных категорий потребительских кредитов и займов. - Банк России — Разъяснения по применению Федерального закона № 353-ФЗ «О потребительском кредите (займе)»
Материалы и разъяснения регулятора по расчёту ПСК и учёту отдельных платежей заёмщика. - Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», статья 6
Нормативная основа расчёта и указания полной стоимости потребительского кредита (займа).
Материал проверен: 4 октября 2026 года.
Информация носит справочный характер. Условия конкретного займа необходимо проверять в документах кредитора перед заключением договора.