Перед оформлением займа важно оценить не только сумму, которую МФО готова предоставить. Процентная ставка, полная стоимость займа, срок возврата, итоговая переплата, дополнительные услуги и порядок погашения напрямую влияют на реальные расходы заёмщика.
Отдельно стоит проверить саму микрофинансовую организацию и убедиться, что сведения о ней содержатся в государственном реестре Банка России. Условия конкретного предложения необходимо сопоставлять не с рекламным обещанием, а с документами, которые заёмщик получает перед заключением договора.
Разберём, что проверить перед оформлением займа в МФО, какие условия особенно важны и на что обратить внимание до подтверждения договора и получения денег.
Содержание
- Проверьте МФО перед оформлением займа
- Определите точную сумму займа
- Проверьте процентную ставку
- Посмотрите полную стоимость займа
- Рассчитайте переплату
- Проверьте срок и дату погашения
- Изучите график и порядок платежей
- Проверьте дополнительные услуги
- Узнайте способы погашения займа
- Проверьте последствия просрочки
- Что проверить непосредственно перед оформлением
- Главное перед оформлением займа
- Частые вопросы перед оформлением займа
КОРОТКО
Что важно проверить перед оформлением займа
Перед заключением договора проверьте саму МФО, сумму займа, процентную ставку, ПСК, срок возврата и итоговые расходы.
Не ориентируйтесь только на рекламную ставку или размер доступного займа. Изучите индивидуальные условия договора, дополнительные платные услуги, способы погашения и последствия нарушения срока платежа.
Сумма и срок займа должны соответствовать вашим возможностям вернуть деньги без необходимости оформлять новый долг для погашения предыдущего.
Проверьте МФО перед оформлением займа
Первое, что стоит проверить ещё до изучения конкретного предложения, — организацию, которая предлагает заём.
Сведения о микрофинансовых организациях содержатся в государственном реестре МФО Банка России. Наличие организации в реестре позволяет проверить, что она обладает соответствующим статусом.
При проверке важно сопоставлять не только название. Обратите внимание на полное наименование организации и другие идентифицирующие сведения.
Особенно осторожно следует относиться к ситуации, когда сайт использует название, похожее на известную МФО, но реквизиты организации отличаются.
Подробный алгоритм проверки организации смотрите в статье «Как проверить МФО: реестр Банка России и признаки легальной организации».
Определите точную сумму займа
Большая доступная сумма не означает, что её обязательно следует получать полностью.
Перед оформлением определите:
- сколько денег действительно необходимо;
- какую сумму придётся вернуть;
- хватит ли будущих доходов для погашения;
- останутся ли после платежа деньги на обязательные повседневные расходы.
Чем больше сумма займа, тем больше абсолютный размер процентов при одинаковой ставке и сроке.
Поэтому выбирать сумму только по принципу «сколько МФО готова дать» не стоит.
Проверьте процентную ставку
Процентная ставка показывает, по какой ставке начисляются проценты за пользование деньгами.
У микрозаймов ставка может указываться за день, поэтому небольшое на первый взгляд значение необходимо оценивать вместе с суммой и продолжительностью займа.
Например, ставка 0,8% в день означает начисление 80 рублей процентов в день на каждые 10 000 рублей задолженности, если проценты рассчитываются на эту сумму.
Но одной процентной ставки недостаточно для оценки всех расходов по договору.
Подробнее о ставке и принципах расчёта процентов читайте в статье «Процентная ставка по займу: что означает и как рассчитать проценты».
Посмотрите полную стоимость займа
Один из важнейших показателей перед заключением договора — полная стоимость кредита (займа), или ПСК.
Она предназначена для более полной оценки расходов заёмщика по договору и указывается в установленном законом порядке.
Поэтому при сравнении предложений не следует смотреть только на рекламную ставку.
Проверьте ПСК в документах до заключения договора и сопоставьте её с другими условиями предложения.
Подробно этот показатель мы разобрали в статье «Полная стоимость займа (ПСК): что это такое и как её понять».
Рассчитайте переплату
Полезно заранее перевести проценты и ставки в понятную денежную сумму: сколько рублей вы получите и сколько рублей должны будете вернуть.
В простом случае предварительную переплату по процентам можно оценить по формуле:
ПРЕДВАРИТЕЛЬНЫЙ РАСЧЁТ
Переплата = сумма займа × дневная ставка × количество дней
Например:
10 000 ₽ × 0,8% × 10 дней = 800 ₽
При таком упрощённом расчёте:
Получено: 10 000 ₽
Проценты: 800 ₽
К возврату: 10 800 ₽
Это упрощённый пример. Фактические расходы необходимо определять по условиям конкретного договора.
Подробный алгоритм есть в статье «Как рассчитать переплату по займу: формула и пример расчёта
Проверьте срок и дату погашения
Следующий важный параметр — не просто количество дней займа, а конкретная дата, к которой необходимо исполнить обязательство.
Более продолжительный срок может сделать погашение удобнее, но при прочих равных способен увеличить сумму процентов.
Слишком короткий срок, наоборот, может создать риск, что к установленной дате необходимой суммы у заёмщика ещё не будет.
До оформления проверьте:
- продолжительность займа;
- дату погашения;
- один или несколько платежей предусмотрено;
- совпадает ли дата платежа с ожидаемым поступлением дохода;
- что происходит, если дата приходится на выходной или праздничный день.
Подробнее — в статье «Срок займа: как выбрать и правильно определить дату погашения».
Изучите график и порядок платежей
Не все займы погашаются одним платежом в конце срока.
Если договор предусматривает несколько платежей, необходимо заранее понимать:
- сколько платежей предстоит внести;
- в какие даты;
- каков размер каждого платежа;
- какая часть относится к основному долгу;
- какая — к процентам;
- каким способом должны поступать деньги.
Не следует оформлять заём, рассчитывая разобраться с графиком уже после получения денег.
Платёжный порядок — часть финансового обязательства, которое лучше понимать до заключения договора.
Проверьте дополнительные услуги
При оформлении займа необходимо отдельно проверить, предлагаются ли вместе с ним дополнительные платные услуги.
Это могут быть различные сервисы или другие продукты кредитора либо третьих лиц.
Наличие дополнительной услуги и её стоимость не следует воспринимать как неизбежную часть любого займа.
Перед подтверждением документов проверьте:
- название услуги;
- её стоимость;
- кто её оказывает;
- дано ли согласие на её приобретение;
- является ли она необходимой для получения займа;
- можно ли отказаться от услуги;
- как она влияет на общие расходы.
ПРОВЕРЬТЕ ДОПОЛНИТЕЛЬНЫЕ УСЛУГИ
- Есть ли в документах платная дополнительная услуга.
- Сколько она стоит.
- Кто является её исполнителем.
- Выражали ли вы согласие на её приобретение.
- Включается ли стоимость в платёж.
- Какие условия отказа или возврата предусмотрены.
Перед подтверждением заявки полезно ещё раз просмотреть все выбранные опции и документы, а не ограничиваться итоговой кнопкой оформления.
Узнайте способы погашения займа
До получения денег полезно знать, как именно их придётся возвращать.
Проверьте доступные способы оплаты, наличие бесплатного способа исполнения обязательства, возможные комиссии и время проведения платежа.
Это особенно важно, если предполагается погашение непосредственно в последний день срока.
Подробно способы оплаты и проверку закрытия задолженности мы разобрали в статье «Как погасить заём: способы оплаты и как проверить закрытие долга».
Проверьте последствия просрочки
Даже если заёмщик рассчитывает вернуть деньги вовремя, условия на случай нарушения срока лучше изучить заранее.
Проверьте:
- какая ответственность предусмотрена договором;
- как начисляется неустойка;
- продолжают ли начисляться проценты;
- каким образом кредитор уведомляет о задолженности;
- какие законодательные ограничения применяются к начислениям.
Не следует исходить из предположения, что после даты погашения задолженность просто останется неизменной.
Подробнее правила мы разобрали в статье «Просрочка займа: что происходит с процентами и задолженностью».
А подробное объяснение законодательного предела начислений находится в статье «Сколько может начислить МФО по займу: ограничения процентов и переплаты».
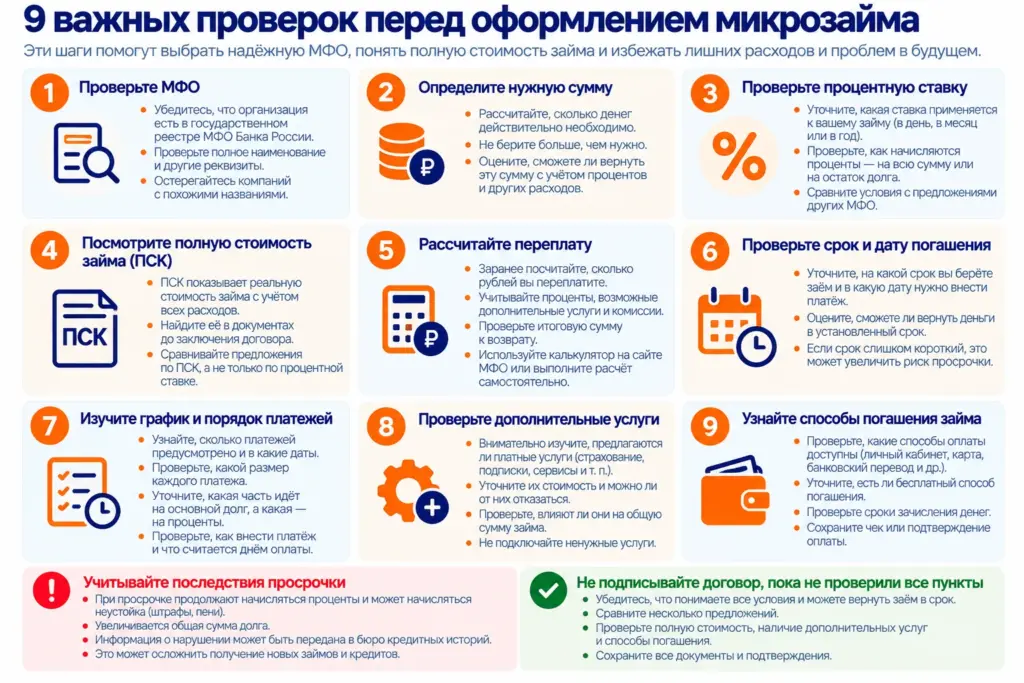
Что проверить перед оформлением займа
ПЕРЕД ОФОРМЛЕНИЕМ ЗАЙМА
Проверьте:
- Есть ли организация в государственном реестре МФО.
- Совпадают ли сведения об организации.
- Какая сумма займа указана в документах.
- Какая процентная ставка применяется.
- Какая ПСК указана в договоре.
- Сколько денег предстоит вернуть.
- Каков срок займа.
- Какова точная дата погашения.
- Один или несколько платежей предусмотрено.
- Есть ли дополнительные платные услуги.
- Какими способами можно погасить заём.
- Какой способ погашения является бесплатным.
- Что предусмотрено при просрочке.
- Понятны ли все индивидуальные условия договора.
- Сможете ли вы вернуть необходимую сумму из ожидаемого дохода.
Если какое-либо существенное условие непонятно, лучше разобраться с ним до подтверждения договора, а не после получения денег.
Главное перед оформлением займа
Выбирать заём только по размеру доступной суммы или рекламному обещанию недостаточно.
Перед оформлением необходимо проверить организацию, процентную ставку, ПСК, срок, итоговую сумму возврата, дополнительные услуги и порядок погашения.
Особенно полезно сравнивать предложения по одинаковым параметрам. Например, высокая доступная сумма сама по себе не делает одно предложение выгоднее другого, если отличаются ставка, срок или дополнительные расходы.
И главное: заём имеет смысл оценивать исходя не только из вопроса «могу ли я получить эти деньги?», но и из вопроса «смогу ли я вернуть их в установленный срок без нового займа?»
СРАВНИТЕ ПРЕДЛОЖЕНИЯ
Сравните займы по основным условиям
Сопоставьте суммы, сроки, процентные ставки и другие параметры предложений МФО перед оформлением займа.
Частые вопросы перед оформлением займа
Что самое важное проверить перед оформлением займа?
Проверьте саму МФО, сумму займа, процентную ставку, ПСК, срок возврата, итоговые расходы, дополнительные услуги и способы погашения.
Как проверить, легально ли работает МФО?
Сведения об организации следует проверить в государственном реестре микрофинансовых организаций Банка России. При проверке сопоставляйте сведения об организации, а не только её коммерческое название.
Что важнее — процентная ставка или ПСК?
Оба показателя важны, но отражают разные характеристики договора. Процентная ставка используется для начисления процентов, а ПСК предназначена для более полной оценки стоимости кредита или займа. Поэтому перед оформлением полезно проверить оба показателя.
Нужно ли самостоятельно считать переплату?
Предварительный расчёт полезен, поскольку позволяет перевести процентную ставку в понятную денежную сумму. При этом окончательные расходы необходимо проверять по документам конкретного предложения.
Стоит ли брать максимальную сумму, которую предлагает МФО?
Не обязательно. Сумму займа лучше определять исходя из реальной потребности и возможности вернуть деньги в установленный срок.
Нужно ли читать индивидуальные условия договора?
Да. Именно до подтверждения договора необходимо проверить сумму, ставку, ПСК, срок, порядок платежей и другие существенные условия конкретного займа.
Что проверить в дополнительных услугах?
Проверьте название и стоимость услуги, исполнителя, наличие вашего согласия, условия приобретения и возможность отказа или возврата денег, если она предусмотрена.
Что делать, если условия займа непонятны?
Не стоит подтверждать договор, пока существенные условия остаются непонятными. Сначала необходимо разобраться в размере обязательств, сроках и расходах.
Источники
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», статья 5 — условия договора потребительского кредита (займа)
- Банк России — Государственный реестр микрофинансовых организаций
- Банк России — материалы о микрофинансовых организациях
Материал проверен: 5 октября 2026 года.
Информация носит справочный характер. Перед заключением договора необходимо самостоятельно проверить условия конкретного займа, документы кредитора и актуальные сведения об организации.