Просрочка займа возникает, если заёмщик не внёс предусмотренный договором платёж в установленный срок. С этого момента задолженность становится просроченной, однако это не означает, что кредитор может начислять любые проценты и штрафы без ограничений.
Закон устанавливает правила начисления процентов и неустойки, а для некоторых потребительских займов действует также предельный размер начислений. При длительном нарушении сроков кредитор в определённых случаях может потребовать досрочного возврата оставшейся суммы долга.
Разберёмся, что происходит с задолженностью после просрочки займа, какие начисления может применять МФО, как ограничена неустойка и в каких случаях кредитор вправе потребовать вернуть весь оставшийся долг досрочно.
Содержание
- Что считается просрочкой займа
- Что происходит после возникновения просрочки
- Продолжают ли начисляться проценты после просрочки
- Какую неустойку может начислить МФО
- Как работает ограничение общей суммы начислений
- Когда МФО может потребовать досрочно вернуть весь долг
- Что означает правило 60 дней за последние 180 дней
- Что происходит с займами сроком менее 60 дней
- Что проверить в расчёте задолженности
- Что делать, если возникла просрочка
- Главное о просрочке займа
- Частые вопросы о просрочке займа
КОРОТКО
Что важно знать о просрочке займа
Если предусмотренный договором платёж не внесён в установленный срок, возникает просроченная задолженность. При этом кредитор вправе начислять предусмотренные договором и законом платежи, но их размер ограничен.
Если в период просрочки продолжают начисляться проценты, неустойка не может превышать 20% годовых от суммы просроченной задолженности. Если проценты за соответствующий период нарушения не начисляются, неустойка не может превышать 0,1% от суммы просроченной задолженности за каждый день нарушения.
Для потребительских кредитов и займов сроком не более одного года действует также установленный законом предел начислений. При длительной просрочке кредитор в предусмотренных законом случаях может потребовать досрочно вернуть оставшуюся сумму долга.
Что считается просрочкой займа
Просрочка возникает, когда заёмщик нарушает установленный договором срок возврата основной суммы долга и (или) уплаты процентов.
Например, если по договору платёж должен быть внесён 10 октября, а необходимая сумма в установленный срок не поступила кредитору, обязательство не исполнено своевременно.
Поэтому перед оформлением займа важно проверить не только продолжительность договора, но и точную дату или график погашения.
Важно учитывать способ внесения платежа. Лучше заранее проверить в договоре, когда обязательство считается исполненным и сколько времени может занимать перевод выбранным способом.
Что происходит, если возникла просрочка займа
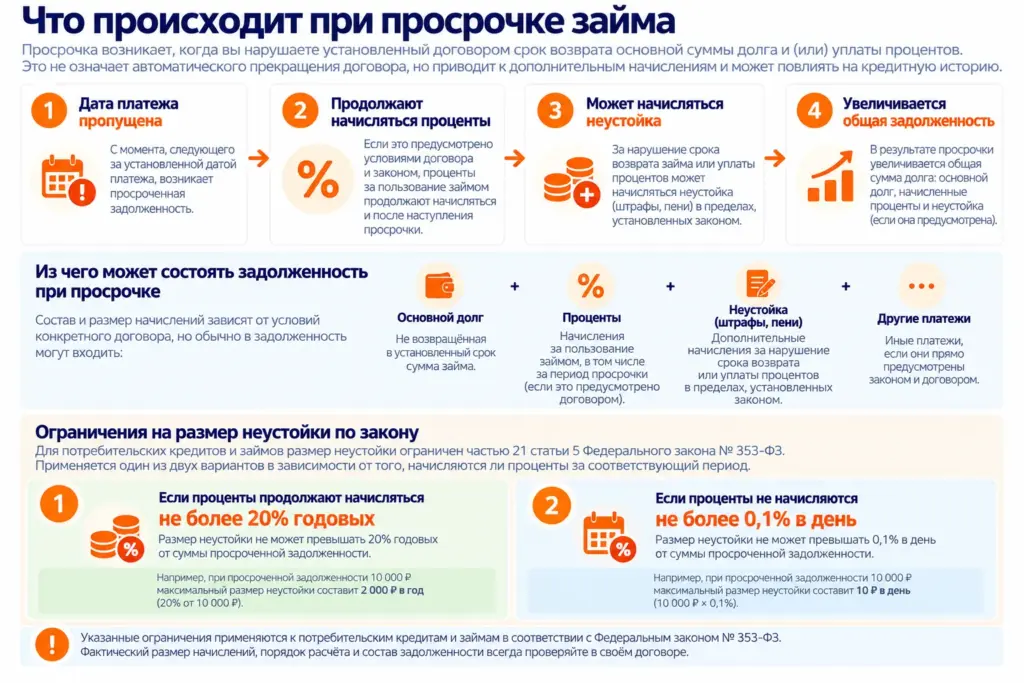
Возникновение просрочки не означает автоматического прекращения договора или немедленного требования вернуть весь долг.
Однако нарушение срока может повлечь предусмотренные законом и договором последствия. В частности, могут начисляться проценты и неустойка, а при достаточно продолжительной просрочке у кредитора может возникнуть право потребовать досрочно вернуть оставшуюся сумму займа.
Поэтому необходимо различать:
- основной долг;
- проценты за пользование деньгами;
- неустойку за нарушение обязательств;
- другие платежи, если они предусмотрены законом и договором.
Эти суммы имеют разную правовую природу, поэтому при проверке задолженности их лучше рассматривать отдельно.
Просрочка может отразиться и на кредитной истории заёмщика. О том, какие сведения о займе передаются в БКИ и что происходит после погашения просроченной задолженности, читайте в статье «Как займ влияет на кредитную историю».
Продолжают ли начисляться проценты после просрочки
Сам факт возникновения просрочки не означает автоматически, что начисление процентов прекращается.
Необходимо проверить условия конкретного договора и применимые к нему законодательные ограничения.
При этом проценты за пользование займом и неустойка за нарушение срока исполнения обязательства — не одно и то же. Поэтому наличие процентов не исключает возможность применения неустойки, но размер последней ограничен законом.
Подробнее о том, как работает процентная ставка и как рассчитываются проценты по займу, читайте в статье «Процентная ставка по займу: что означает и как рассчитать проценты».
Какую неустойку может начислить МФО
Размер неустойки за нарушение срока возврата займа или уплаты процентов ограничен частью 21 статьи 5 Федерального закона № 353-ФЗ.
Здесь существуют два варианта.
Если проценты продолжают начисляться
Если по условиям договора за соответствующий период нарушения продолжают начисляться проценты на сумму потребительского займа, размер неустойки не может превышать 20% годовых от суммы просроченной задолженности.
Если проценты не начисляются
Если проценты за соответствующий период нарушения не начисляются, неустойка не может превышать 0,1% от суммы просроченной задолженности за каждый день нарушения.
Пример
Допустим, сумма просроченной задолженности составляет:
20 000 ₽
Если договор предусматривает вариант, при котором проценты за период нарушения не начисляются, а неустойка составляет максимально допустимые 0,1% в день, то за 10 дней:
20 000 × 0,1% × 10 = 200 ₽
Неустойка составит:
200 ₽
Это упрощённый пример для понимания принципа расчёта. Фактическую задолженность необходимо проверять по условиям конкретного договора и расчёту кредитора.
Как работает ограничение общей суммы начислений
Помимо ограничения размера неустойки существует отдельный предел общей суммы начислений.
Для потребительского кредита или займа, срок возврата которого на момент заключения договора не превышает одного года, с 1 апреля 2026 года действует предел 100% от первоначальной суммы займа для начислений, учитываемых этим ограничением. Банк России отдельно подтверждает, что лимит был снижен со 130% до 100%.
Например, если первоначальная сумма такого займа составляет:
10 000 ₽
предельная сумма учитываемых начислений составит:
10 000 ₽
Вместе с первоначальной суммой основного долга это соответствует:
20 000 ₽
в рамках данного ограничения.
Подробнее о том, какие именно начисления входят в предел и для каких договоров он применяется, мы уже разобрали в статье «Сколько может начислить МФО по займу: ограничения процентов и переплаты».
Важно: достижение предела начислений не означает автоматического списания первоначальной суммы основного долга.
Когда МФО может потребовать досрочно вернуть весь долг
Продолжительная просрочка может привести ещё к одному последствию: кредитор получает право потребовать досрочно вернуть оставшуюся сумму потребительского займа вместе с причитающимися процентами.
Это не следует путать с досрочным погашением по инициативе самого заёмщика.
В первом случае речь идёт о последствиях нарушения договора и требовании кредитора. Во втором — о праве заёмщика самостоятельно вернуть деньги раньше установленного срока.
О добровольном досрочном возврате подробно рассказано в статье «Досрочное погашение займа: как вернуть заём раньше срока».
Правила требования кредитора установлены статьёй 14 № 353-ФЗ.
Что означает правило 60 дней за последние 180 дней
Для потребительских кредитов и займов действует правило, установленное частью 2 статьи 14 № 353-ФЗ.
Если нарушение сроков возврата основного долга и (или) уплаты процентов имеет продолжительность — в том числе общую продолжительность — более 60 календарных дней в течение последних 180 календарных дней, кредитор вправе потребовать досрочного возврата оставшейся суммы займа вместе с причитающимися процентами и (или) расторжения договора. КонсультантПлюс
При этом кредитор должен:
- уведомить заёмщика способом, установленным договором;
- установить разумный срок для возврата задолженности;
- предоставить для возврата не менее 30 календарных дней с момента направления уведомления.
Важно
Речь идёт не обязательно об одной непрерывной просрочке продолжительностью 60 дней.
Закон говорит и об общей продолжительности нарушений в течение последних 180 календарных дней.
Что происходит с займами сроком менее 60 дней
Для договоров потребительского кредита или займа, заключённых на срок менее 60 календарных дней, действует специальное правило.
Если продолжительность нарушения срока возврата основного долга и (или) уплаты процентов составляет — в том числе в общей сложности — более 10 календарных дней, кредитор вправе потребовать досрочно вернуть оставшуюся сумму займа вместе с причитающимися процентами или расторгнуть договор.
Но и здесь кредитор должен уведомить заёмщика способом, предусмотренным договором.
Срок, предоставляемый для возврата после направления такого уведомления, не может быть менее:
10 календарных дней.
Таким образом, специальное правило для краткосрочных договоров отличается от общего правила 60 дней в течение последних 180 дней.
Что проверить в расчёте задолженности
ПРОВЕРЬТЕ РАСЧЁТ
- Какова первоначальная сумма займа.
- Какая сумма основного долга уже погашена.
- Когда именно возникла просрочка.
- Какая сумма считается просроченной.
- Продолжают ли начисляться проценты в период нарушения.
- Какая процентная ставка применяется.
- Какая неустойка предусмотрена договором.
- Как именно рассчитана неустойка.
- Учтены ли ранее внесённые платежи.
- Применяется ли к договору предел общей суммы начислений.
- Не достигнут ли уже установленный законом предел.
- Не направлял ли кредитор требование о досрочном возврате оставшегося долга.
Если сумма задолженности непонятна, полезно запросить у кредитора расчёт и сопоставить отдельно основной долг, проценты, неустойку и другие указанные платежи.
Если сумма задолженности непонятна или не совпадает с вашим расчётом, отдельно проверьте основной долг, проценты, неустойку и учёт внесённых платежей. Пошаговый порядок разобран в статье «Как узнать задолженность по займу и проверить расчёт МФО».
Что делать, если возникла просрочка
Игнорировать возникшую задолженность не стоит. Чем раньше заёмщик выяснит её размер и условия дальнейшего погашения, тем проще проверить расчёт и оценить возможные варианты действий.
При возникновении просрочки имеет смысл:
- проверить договор и дату обязательного платежа;
- уточнить текущий размер задолженности;
- запросить разбивку задолженности на основной долг, проценты, неустойку и другие платежи;
- проверить, соответствует ли размер неустойки законодательному ограничению;
- проверить применимость предельного размера начислений;
- сохранять документы и подтверждения произведённых платежей;
- изучить полученные от кредитора уведомления;
- при невозможности внести необходимую сумму связаться с кредитором и узнать, предусмотрены ли доступные варианты изменения порядка погашения.
Не следует оформлять новый заём только потому, что это кажется самым быстрым способом закрыть предыдущий. Новый долг может увеличить общую долговую нагрузку и не решить первоначальную проблему.
Если причиной возможной просрочки стало существенное снижение дохода, проверьте, есть ли у вас право на кредитные каникулы по займу — они позволяют при соблюдении установленных законом условий временно приостановить обязательные платежи.
Если проблема не ограничивается одной пропущенной датой и денег на погашение действительно не хватает, общий порядок действий — от проверки долга до кредитных каникул и реструктуризации — собран в статье «Что делать, если нечем платить микрозайм».
Главное о просрочке займа
Просрочка возникает при нарушении установленного договором срока возврата основного долга или уплаты процентов.
После возникновения просрочки задолженность может продолжать увеличиваться, однако размер неустойки и некоторых других начислений ограничен законом.
Если проценты продолжают начисляться, неустойка не может превышать 20% годовых от суммы просроченной задолженности. Если проценты за период нарушения не начисляются, предел неустойки составляет 0,1% от просроченной задолженности за каждый день нарушения.
Для подпадающих под соответствующее правило займов сроком не более одного года действует также предел общей суммы начислений в размере 100% первоначальной суммы займа.
При достаточно продолжительном нарушении кредитор вправе потребовать досрочно вернуть оставшуюся задолженность. Для общего случая действует правило более 60 дней нарушения в течение последних 180 дней, а для договоров сроком менее 60 дней предусмотрено специальное правило — более 10 дней нарушения.
СРАВНИТЕ УСЛОВИЯ
Сравните условия займов перед оформлением
Проверьте ставки, сроки, суммы и другие параметры предложений МФО перед выбором займа.
Частые вопросы о просрочке займа
Что считается просрочкой займа?
Просрочка возникает, если заёмщик нарушил установленный договором срок возврата основной суммы долга и (или) уплаты процентов.
Продолжают ли начисляться проценты после просрочки?
Возникновение просрочки само по себе не означает автоматического прекращения начисления процентов. Необходимо учитывать условия конкретного договора и законодательные ограничения, применимые к займу.
Какой штраф может начислить МФО за просрочку?
Если проценты за соответствующий период нарушения продолжают начисляться, неустойка не может превышать 20% годовых от суммы просроченной задолженности. Если проценты за этот период не начисляются, неустойка не может превышать 0,1% от суммы просроченной задолженности за каждый день нарушения.
Может ли долг перед МФО расти бесконечно?
Нет. Для потребительских кредитов и займов сроком не более одного года законодательством установлен предел определённых начислений. Для договоров, подпадающих под действующее с 1 апреля 2026 года правило, он составляет 100% первоначальной суммы займа.
Может ли МФО потребовать вернуть весь долг досрочно?
Да, при соблюдении предусмотренных законом условий. В общем случае такое право возникает при нарушениях общей продолжительностью более 60 календарных дней в течение последних 180 дней. Для договоров сроком менее 60 дней предусмотрено отдельное правило — нарушение продолжительностью более 10 календарных дней.
Если просрочка длилась 60 дней, МФО уже может потребовать весь долг?
Закон использует формулировку «более чем шестьдесят календарных дней». Поэтому ровно 60 дней и более 60 дней — не одно и то же. Кроме того, учитывается продолжительность нарушений в течение последних 180 календарных дней.
Списывается ли основной долг после достижения предела начислений?
Нет. Достижение установленного предела начислений само по себе не означает списания первоначальной суммы основного долга.
Источники
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», статья 5 — условия договора, ограничения неустойки и начислений
- Федеральный закон от 21.12.2013 № 353-ФЗ, статья 14 — последствия нарушения сроков возврата долга и уплаты процентов
- Банк России — «С 1 апреля 2026 года снижается максимальная переплата по кредитам и займам»
Материал проверен: 5 октября 2026 года.
Информация носит справочный характер. Размер задолженности, порядок начисления процентов и неустойки, а также последствия просрочки необходимо проверять с учётом условий конкретного договора и действующего законодательства.