Досрочное погашение позволяет вернуть потребительский заём полностью или частично раньше срока, установленного договором. В результате заёмщик платит проценты только за фактический период пользования возвращаемой суммой денег, но порядок досрочного возврата зависит от момента погашения и условий договора.
Закон № 353-ФЗ предусматривает специальные правила досрочного возврата: в определённый период после получения денег предварительно уведомлять кредитора не требуется, а позднее необходимо учитывать установленный порядок уведомления.
Разберёмся, как досрочно погасить заём, когда нужно уведомлять кредитора, как рассчитываются проценты и что необходимо проверить после полного или частичного возврата.
Содержание
Что такое досрочное погашение займа
- Что такое досрочное погашение займа
- Можно ли погасить заём досрочно
- Досрочное погашение в первые 14 дней
- Когда действует срок 30 дней
- Как погасить заём после первых 14 или 30 дней
- Какие проценты нужно заплатить при досрочном погашении
- Полное и частичное досрочное погашение
- Что происходит с графиком платежей
- Можно ли вернуть часть страховки
- Что проверить после досрочного погашения
- Главное о досрочном погашении займа
- Частые вопросы о досрочном погашении
КОРОТКО
Что важно знать о досрочном погашении
Заёмщик вправе полностью или частично вернуть потребительский заём раньше установленного договором срока.
В течение 14 календарных дней с даты получения обычного потребительского займа предварительное уведомление кредитора не требуется. Для целевого потребительского кредита или займа соответствующий период составляет 30 календарных дней.
После этих периодов право на досрочное погашение сохраняется, но необходимо соблюдать установленный законом и договором порядок уведомления кредитора. Проценты уплачиваются за фактический срок пользования возвращаемой суммой денег.
Что такое досрочное погашение займа
Досрочное погашение — это возврат всей суммы потребительского займа или её части до наступления первоначально установленного срока возврата.
Погашение может быть:
- полным — заёмщик возвращает весь оставшийся основной долг и причитающиеся проценты;
- частичным — возвращается только часть задолженности, после чего обязательства по договору продолжаются с учётом произведённого платежа.
Досрочный возврат может уменьшить расходы на проценты, поскольку при возврате суммы раньше срока проценты по ней уплачиваются за фактический период пользования деньгами.
Подробнее о том, как срок влияет на расходы по займу, читайте в статье «Срок займа: как выбрать и правильно определить дату погашения».
Можно ли погасить заём досрочно
Да. Право заёмщика на досрочный возврат потребительского кредита или займа предусмотрено статьёй 11 Федерального закона № 353-ФЗ.
Кредитор не может лишить заёмщика самого права вернуть долг раньше первоначально установленного срока.
Однако конкретный порядок зависит от того, сколько времени прошло с момента получения денег, является ли кредит или заём целевым и осуществляется полное или частичное погашение.
Поэтому перед внесением денег важно проверить порядок досрочного возврата, установленный договором, и правильно уведомить кредитора, если уведомление требуется.
Досрочное погашение в первые 14 дней
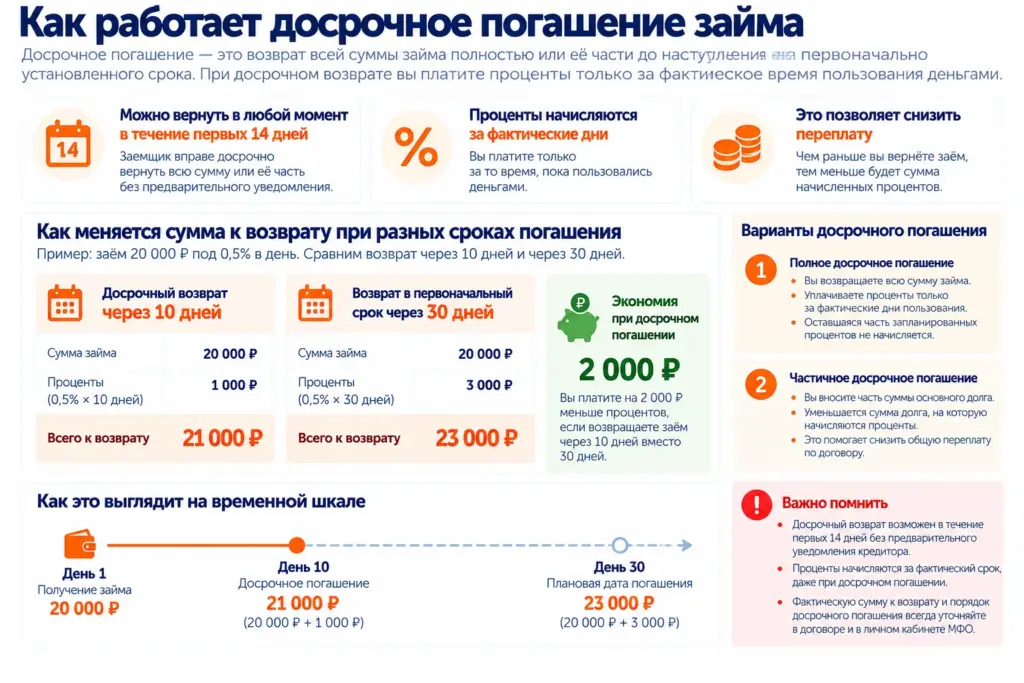
В течение 14 календарных дней с даты получения обычного потребительского кредита или займа заёмщик вправе досрочно вернуть всю полученную сумму или её часть без предварительного уведомления кредитора.
При этом необходимо уплатить проценты за фактический срок кредитования.
В течение первых 14 календарных дней заёмщик вправе досрочно вернуть всю сумму потребительского кредита или займа без предварительного уведомления кредитора, уплатив проценты за фактический срок пользования денежными средствами
Как работает досрочный возврат
Предположим, заёмщик получил 20 000 рублей и решил полностью вернуть заём через 10 дней.
При ставке 0,5% в день упрощённый расчёт процентов составит:
20 000 × 0,005 × 10 = 1 000 рублей
В таком упрощённом примере для полного погашения потребуется вернуть 20 000 рублей основного долга и 1 000 рублей процентов.
Фактическую сумму досрочного погашения необходимо уточнять у кредитора с учётом условий договора и произведённых платежей.
Подробнее о расчёте процентов читайте в статье «Процентная ставка по займу: что означает и как рассчитать проценты».
Когда действует срок 30 дней
Особое правило установлено для потребительского кредита или займа, предоставленного с условием использования полученных средств на определённые цели.
Такой кредит или заём можно полностью или частично вернуть в течение 30 календарных дней с даты получения без предварительного уведомления кредитора.
Как и при обычном досрочном погашении в первые 14 дней, необходимо уплатить проценты за фактический срок кредитования.
Поэтому сроки 14 и 30 дней нельзя складывать. Тридцатидневный период применяется к целевым потребительским кредитам и займам, для которых закон устанавливает специальное правило.
Как погасить заём после первых 14 или 30 дней
После истечения соответствующего первоначального периода право на досрочное погашение сохраняется.
По общему правилу заёмщик должен уведомить кредитора способом, установленным договором, не менее чем за 30 календарных дней до дня возврата, если договором не установлен более короткий срок.
После получения уведомления кредитор в предусмотренных законом случаях рассчитывает сумму основного долга и процентов за фактический срок пользования деньгами и предоставляет заёмщику соответствующую информацию.
Поэтому не стоит просто переводить произвольную сумму кредитору, предполагая, что договор автоматически будет закрыт. При полном досрочном погашении лучше предварительно получить точную сумму задолженности на предполагаемую дату возврата.
Какие проценты нужно заплатить при досрочном погашении
При досрочном возврате заёмщик уплачивает проценты на возвращаемую сумму включительно до дня фактического возврата.
Следовательно, при полном досрочном погашении кредитор не должен продолжать начислять проценты за будущий период, в течение которого заёмщик уже не пользуется возвращёнными деньгами.
При частичном досрочном погашении расчёт меняется только в отношении возвращённой части задолженности. Оставшаяся задолженность продолжает обслуживаться в соответствии с договором и обновлёнными условиями платежей.
О том, как самостоятельно оценить расходы по займу, читайте в статье «Как рассчитать переплату по займу: формула и пример расчёта».
Полное и частичное досрочное погашение
При полном досрочном погашении заёмщик возвращает всю оставшуюся сумму основного долга и проценты, причитающиеся на дату фактического возврата. После надлежащего исполнения обязательств задолженность по договору должна быть закрыта.
При частичном досрочном погашении возвращается только часть долга. Договор продолжает действовать, но дальнейшие расчёты производятся с учётом уменьшившейся задолженности.
Договор может предусматривать, что частичное досрочное погашение после первоначального льготного периода производится в день очередного платежа по графику.
Поэтому перед частичным погашением особенно важно уточнить дату списания денег и то, каким образом кредитор учтёт внесённую сумму.
О способах внесения платежа и проверке задолженности после окончательного расчёта читайте в статье «Как погасить заём: способы оплаты и как проверить закрытие долга».
Что происходит с графиком платежей
Если после частичного досрочного возврата обязательства продолжаются, кредитор должен предоставить заёмщику информацию об изменившихся параметрах задолженности.
Если при заключении договора заёмщику предоставлялся график платежей, после частичного досрочного возврата кредитор должен предоставить уточнённый график платежей.
Если досрочное погашение повлияло на полную стоимость кредита или займа, заёмщику также предоставляется уточнённая информация о ПСК в предусмотренных законом случаях.
Что показывает ПСК и как её использовать при оценке займа, разбираем в статье «Полная стоимость займа (ПСК): что это такое и как её понять».
Можно ли вернуть часть страховки
При полном досрочном погашении потребительского кредита или займа в определённых законом случаях заёмщик может иметь право на возврат части страховой премии за неиспользованный период страхования.
Однако это правило применяется не к любой страховке автоматически. Возможность возврата зависит от вида страхования, связи страхового договора с кредитом или займом и выполнения предусмотренных законом условий.
Поэтому после полного досрочного погашения следует проверить:
- заключался ли договор страхования;
- относится ли он к обеспечению исполнения обязательств по кредитному договору;
- кто является страхователем;
- предусмотрено ли право на возврат части страховой премии;
- какой порядок подачи заявления установлен страховщиком.
Если страховка оформлялась вместе с кредитом или займом, не стоит считать вопрос автоматически закрытым после погашения задолженности.
Что проверить после досрочного погашения
ПРОВЕРЬТЕ ПОСЛЕ ПОГАШЕНИЯ
- Правильно ли кредитор определил сумму досрочного возврата.
- Учтены ли все внесённые платежи.
- До какой даты начислены проценты.
- Зачислен ли досрочный платёж именно в счёт погашения задолженности.
- Остался ли непогашенный основной долг.
- Остались ли начисленные проценты или иные платежи.
- Получен ли новый график после частичного погашения.
- Закрыт ли договор после полного погашения
- .Есть ли возможность получить подтверждение отсутствия задолженности.
- Оформлялась ли страховка и существует ли право на возврат части страховой премии.
После полного досрочного погашения убедитесь, что кредитор действительно отразил задолженность как погашенную. Сам факт перевода рассчитанной вами суммы ещё не гарантирует закрытие договора.
Если после досрочного погашения в личном кабинете остаётся задолженность или итоговая сумма вызывает вопросы, проверьте отдельно основной долг, проценты и учёт внесённых платежей. Порядок такой проверки разобран в статье «Как узнать задолженность по займу и проверить расчёт МФО».
Главное о досрочном погашении займа
Досрочный возврат позволяет полностью или частично исполнить обязательства по займу раньше первоначально установленного срока.
Для обычного потребительского кредита или займа действует специальный 14-дневный период, в течение которого предварительное уведомление кредитора не требуется. Для целевого потребительского кредита или займа такой период составляет 30 календарных дней.
После этих периодов право на досрочный возврат сохраняется, но необходимо соблюдать порядок уведомления кредитора.
При досрочном возврате проценты уплачиваются за фактический период пользования возвращаемой суммой денег, а после частичного погашения необходимо проверить обновлённые параметры задолженности и график платежей.
СРАВНИТЕ УСЛОВИЯ
Сравните условия займов перед оформлением
Проверьте ставки, сроки, суммы и другие параметры предложений МФО перед выбором займа.
Частые вопросы о досрочном погашении
Можно ли досрочно погасить заём?
Да. Федеральный закон № 353-ФЗ предусматривает право заёмщика полностью или частично вернуть потребительский кредит или заём раньше установленного срока с соблюдением предусмотренного законом порядка.
Нужно ли предупреждать МФО о досрочном погашении?
В течение первых 14 календарных дней после получения обычного потребительского займа предварительное уведомление не требуется. Для целевого потребительского кредита или займа соответствующий период составляет 30 календарных дней. После этого применяется установленный законом и договором порядок уведомления.
Нужно ли платить проценты при досрочном погашении?
Да. Досрочное погашение не освобождает от процентов за период фактического пользования деньгами. Проценты на возвращаемую сумму уплачиваются по день её фактического возврата включительно.
Можно ли погасить только часть займа?
Да. Закон допускает частичный досрочный возврат. После него оставшаяся задолженность продолжает погашаться с учётом произведённого платежа.
Что происходит с графиком после частичного погашения?
Если заёмщику ранее предоставлялся график платежей, после частичного досрочного возврата кредитор должен предоставить уточнённый график с учётом произведённого погашения.
Можно ли вернуть страховку после досрочного погашения?
В определённых законом случаях при полном досрочном погашении возможно вернуть часть страховой премии за неиспользованный период. Возможность возврата зависит от вида страхования и условий, при которых страховой договор был заключён.
Источники
- Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», статья 11
Досрочный возврат потребительского кредита или займа. - Федеральный закон № 353-ФЗ «О потребительском кредите (займе)»
Актуальная редакция закона. - Банк России — ответы на вопросы по применению Федерального закона № 353-ФЗ
Разъяснения регулятора по применению законодательства о потребительском кредите.
Материал проверен: 5 октября 2026 года.
Информация носит справочный характер. Условия конкретного займа и порядок досрочного погашения необходимо проверять в договоре и документах кредитора.