Сумма, которую заёмщик получил по договору, и текущая задолженность перед МФО — не всегда одно и то же. После выдачи займа могут начисляться проценты, а при нарушении срока платежа — предусмотренная законом и договором неустойка.
Поэтому при проверке долга важно выяснить не только итоговую сумму к оплате, но и понять, из чего она состоит.
Заёмщик вправе получать информацию о текущей задолженности по договору потребительского займа. Если собственный расчёт не совпадает с данными МФО, следует запросить информацию у кредитора и последовательно проверить основной долг, проценты, платежи и другие начисления.
Разберём, как узнать задолженность по займу, какие суммы проверить в расчёте МФО и что делать, если размер долга вызывает вопросы.
Содержание
- Что входит в задолженность по займу
- Как узнать текущую задолженность по займу
- Можно ли бесплатно запросить сумму долга у МФО
- Как узнать о возникшей просрочке
- Как проверить основной долг
- Как проверить начисленные проценты
- Как проверить неустойку
- Какие ограничения действуют для начислений МФО
- Как учитывать уже внесённые платежи
- Почему сумма в личном кабинете может меняться
- Что проверить перед полным погашением
- Что делать, если расчёт МФО не сходится
- Куда обращаться, если спор не решён
- Главное о проверке задолженности
- Частые вопросы
КОРОТКО
Как проверить задолженность по займу
Не ориентируйтесь только на первоначальную сумму займа. Запросите у МФО актуальную информацию о текущей задолженности и сопоставьте её с договором и произведёнными платежами.
Отдельно проверьте основной долг, начисленные проценты, просроченную задолженность и неустойку, если она возникла.
Если расчёт вызывает вопросы, запросите у кредитора разъяснение и сохраняйте договор, чеки, выписки и переписку.
Что входит в задолженность по займу
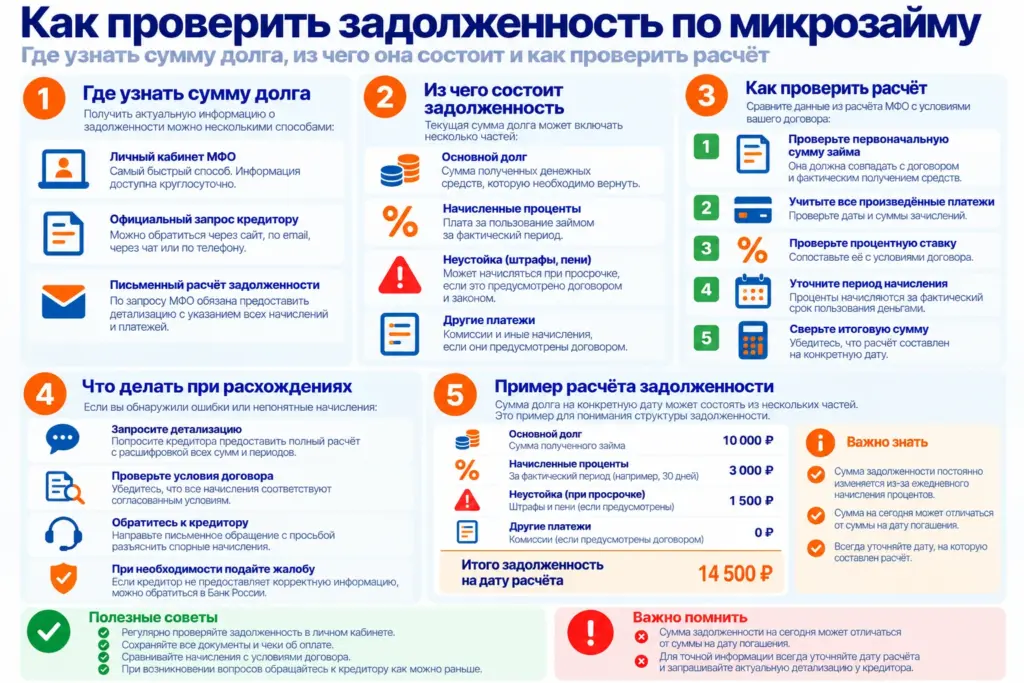
Текущая задолженность по договору может состоять из нескольких частей.
В зависимости от ситуации это могут быть:
- основной долг;
- начисленные проценты;
- просроченная задолженность;
- неустойка при нарушении обязательств;
- другие платежи, если они предусмотрены законом и договором.
Поэтому фраза «я брал 10 000 рублей» сама по себе ещё не позволяет определить текущую сумму обязательств.
Нужно учитывать условия договора, прошедший срок, произведённые платежи и наличие или отсутствие просрочки.
Как узнать задолженность по займу
После заключения договора кредитор обязан направлять заёмщику информацию о размере текущей задолженности в установленном договором порядке либо обеспечить доступ к ней.
На практике необходимые сведения могут быть доступны, например, через личный кабинет или предоставляться по запросу способом, предусмотренным кредитором и договором.
Но если требуется проверить расчёт, полезно не ограничиваться одной цифрой «к оплате».
Нужно установить:
ПРОВЕРЬТЕ СОСТАВ ДОЛГА
- текущую сумму задолженности;
- остаток основного долга;
- начисленные проценты;
- наличие просрочки;
- размер неустойки, если она начислена;
- учтены ли произведённые платежи;
- дату, на которую рассчитана указанная сумма.
Последний пункт особенно важен. Если проценты продолжают начисляться, сумма на одну дату может отличаться от суммы на другую.
Можно ли бесплатно запросить сумму долга у МФО
Да.
После предоставления потребительского займа заёмщик вправе один раз в месяц бесплатно получить по запросу информацию о текущей задолженности, произведённых и предстоящих платежах и другие предусмотренные договором сведения.
Запрашивать такую информацию можно и чаще, но дополнительные запросы могут предоставляться за плату.
ПРАВО ЗАЁМЩИКА
Один раз в месяц — бесплатно.
Можно запросить предусмотренную законом информацию о текущей задолженности и платежах по договору.
Как узнать о возникшей просрочке
Для просроченной задолженности действует отдельное правило.
Информация о её возникновении должна быть направлена заёмщику бесплатно способом и в срок, предусмотренными договором, но не позднее семи дней с даты возникновения просрочки.
При этом отсутствие замеченного заёмщиком сообщения не следует воспринимать как доказательство отсутствия долга.
Если срок платежа пропущен или есть сомнения в зачислении денег, лучше самостоятельно проверить состояние договора у кредитора.
Подробнее о последствиях нарушения срока платежа читайте в статье «Просрочка займа: что происходит с процентами и задолженностью».
Как проверить основной долг
Основной долг — это не вся задолженность целиком, а сумма обязательства по возврату предоставленных денежных средств с учётом её погашения.
Поэтому при проверке расчёта нельзя складывать все полученные от МФО цифры как независимые суммы: сначала нужно понять, что именно обозначает каждая строка.
Сверьте:
- первоначально предоставленную сумму;
- произведённые платежи;
- как эти платежи были учтены;
- остаток основного долга;
- дату расчёта.
Если часть платежа была направлена не на основной долг, а на другую задолженность в установленной законом очередности, остаток основного долга может оказаться больше, чем ожидал заёмщик.
Как проверить начисленные проценты
Для проверки процентов сначала найдите в договоре процентную ставку и условия её применения.
Затем необходимо учитывать сумму, на которую начисляются проценты, и период пользования денежными средствами.
Не следует путать:
- процентную ставку;
- сумму начисленных процентов;
- полную стоимость займа;
- общую сумму задолженности.
Это разные показатели.
Подробно механизм расчёта мы разобрали в статье «Процентная ставка по займу: что означает и как рассчитать проценты».
Как проверить неустойку
Неустойка возникает не просто потому, что существует заём, а при неисполнении или ненадлежащем исполнении соответствующих обязательств.
Для потребительского займа закон ограничивает её размер.
Если по условиям договора проценты продолжают начисляться за период нарушения, неустойка не может превышать 20% годовых от суммы просроченной задолженности.
Если проценты за соответствующий период нарушения не начисляются, предел составляет 0,1% от суммы просроченной задолженности за каждый день нарушения.
При проверке расчёта выясните:
- с какой даты появилась просрочка;
- на какую сумму рассчитана неустойка;
- за какой период она начислена;
- продолжают ли начисляться проценты;
- соответствует ли применённый размер установленным ограничениям.
Какие ограничения действуют для начислений МФО
Для потребительских займов действуют не только ограничения неустойки.
Для подпадающих под соответствующее правило договоров потребительского займа со сроком возврата не более одного года действует ограничение общей суммы определённых начислений.
С 1 апреля 2026 года такой предел составляет 100% от суммы предоставленного займа. В него входят предусмотренные законом проценты, неустойка, иные меры ответственности и определённые платные услуги кредитора.
Это ограничение не означает автоматического списания самого основного долга.
Подробно правило и примеры расчёта мы уже разобрали в статье «Сколько может начислить МФО по займу: ограничения процентов и переплаты».
Как учитывать уже внесённые платежи
Если внесённой суммы недостаточно для полного исполнения обязательств, важно проверить, в какой последовательности она была распределена.
Для договоров потребительского кредита или займа, к которым применяется действующая с 1 июля 2024 года редакция правил, установлена следующая очередность:
ОЧЕРЕДНОСТЬ ПОГАШЕНИЯ
- задолженность по процентам;
- задолженность по основной сумме долга;
- проценты текущего периода;
- основной долг текущего периода;
- неустойка;
- другие предусмотренные законом или договором платежи.
Для договоров, заключённых после 1 июля 2024 года, установленная законом очередность не может быть изменена соглашением сторон.
Поэтому ситуация «я внёс 5 000 рублей, значит основной долг должен уменьшиться ровно на 5 000» возможна далеко не всегда.
Часть платежа может быть направлена на погашение уже существующей задолженности по процентам раньше текущего основного долга.
Почему сумма в личном кабинете может меняться
Изменение отображаемой суммы само по себе ещё не доказывает ошибку МФО.
Например, сумма может меняться из-за продолжающегося начисления процентов или возникновения просрочки.
Именно поэтому при сравнении двух расчётов необходимо проверять дату, на которую определена задолженность.
Сравнивать сумму, рассчитанную на 1 октября, с суммой на 6 октября без учёта прошедшего периода некорректно.
Если изменение непонятно, запросите у МФО актуальную информацию и сопоставьте её с условиями договора.
Что проверить перед полным погашением
Если вы хотите полностью закрыть заём, особенно важно знать сумму именно на предполагаемую дату платежа.
ПЕРЕД ПОСЛЕДНИМ ПЛАТЕЖОМ
Проверьте:
- актуальную сумму полного погашения;
- дату, на которую она рассчитана;
- способ внесения денег;
- возможный срок зачисления платежа;
- отсутствие неучтённых предыдущих платежей;
- состояние договора после зачисления денег.
После оплаты сохраните подтверждение платежа и проверьте отсутствие оставшейся задолженности.
Подробнее о способах оплаты и окончательной проверке договора читайте в статье «Как погасить заём: способы оплаты и как проверить закрытие долга».
Что делать, если расчёт МФО не сходится
Если ваш расчёт отличается от суммы кредитора, сначала нужно установить конкретную причину расхождения.
Не начинайте спор только с формулировки «сумма неправильная».
ЕСЛИ РАСЧЁТ НЕ СХОДИТСЯ
- Запросите актуальную задолженность у МФО.
- Уточните дату расчёта.
- Сверьте первоначальную сумму займа.
- Проверьте процентную ставку.
- Сверьте даты и суммы своих платежей.
- Проверьте остаток основного долга.
- Отдельно проверьте начисленные проценты.
- При наличии просрочки проверьте неустойку.
- Проверьте законодательные ограничения начислений.
- Зафиксируйте конкретные суммы, с которыми не согласны.
К обращению полезно приложить документы, подтверждающие вашу позицию: чеки, банковские выписки или другие сведения о платежах.
Само наличие собственного расчёта не означает автоматически, что расчёт МФО ошибочен. Но кредитору можно задать конкретный вопрос: каким образом получена спорная сумма и из каких начислений она состоит.
Куда обращаться, если спор не решён
Если вы считаете, что МФО неправильно рассчитала задолженность, сначала направьте обращение непосредственно в финансовую организацию.
С 1 июля 2024 года финансовые организации обязаны рассматривать обращения граждан; общий срок ответа составляет 15 рабочих дней, а в предусмотренных случаях он может быть продлён не более чем на 10 рабочих дней. Банк России также рекомендует при жалобе на финансовую организацию сначала обратиться непосредственно к ней.
Если вопрос не решён, дальнейший способ защиты зависит от характера спора. В соответствующих случаях могут использоваться обращение к финансовому уполномоченному, обращение в Банк России или судебная защита.
Важно различать две ситуации:
спор о конкретной денежной сумме и жалобу на нарушение обязательных требований финансовой организацией.
Это не всегда одна и та же процедура.
Главное о проверке задолженности
Чтобы узнать реальную задолженность по займу, недостаточно помнить первоначальную сумму полученных денег.
Необходимо получить актуальные сведения кредитора и проверить, из каких частей состоит долг.
Особое внимание стоит уделить:
- остатку основного долга;
- процентам;
- уже произведённым платежам;
- просроченной задолженности;
- неустойке;
- дате расчёта.
Заёмщик вправе один раз в месяц бесплатно запрашивать предусмотренную законом информацию о текущей задолженности и платежах.
Если расчёт вызывает сомнения, сначала следует запросить разъяснение у МФО и сопоставить его с договором и подтверждениями платежей.
СУММА ДОЛГА УВЕЛИЧИЛАСЬ?
Проверьте правила начислений при просрочке
Проценты и неустойка рассчитываются по разным правилам, а их размер ограничен законодательством.
Частые вопросы
Как узнать точную задолженность по займу?
Получите актуальную информацию непосредственно у кредитора способом, предусмотренным договором. Для проверки важно знать не только итоговую сумму, но и дату расчёта и состав задолженности.
Можно ли бесплатно узнать задолженность в МФО?
Да. Заёмщик вправе по запросу один раз в месяц бесплатно получать предусмотренную законом информацию о текущей задолженности и платежах.
Обязана ли МФО сообщить о просрочке?
Информация о наличии просроченной задолженности должна направляться бесплатно в порядке, предусмотренном договором, но не позднее семи дней с даты её возникновения.
Почему долг больше первоначальной суммы займа?
Помимо основного долга по договору могут учитываться начисленные проценты, а при нарушении обязательств — неустойка и другие предусмотренные законом и договором суммы. При этом для начислений существуют законодательные ограничения.
Почему после платежа основной долг уменьшился не на всю внесённую сумму?
Если платежа недостаточно для полного исполнения обязательств, деньги распределяются между соответствующими частями задолженности в установленной законом очередности.
Как узнать сумму для полного погашения?
Перед платежом уточните у кредитора актуальную сумму полного погашения на предполагаемую дату внесения денег и учитывайте срок их зачисления.
Что делать, если МФО неправильно посчитала долг?
Запросите расчёт и сведения о задолженности, сверите их с договором и подтверждениями платежей и направьте кредитору обращение с указанием конкретных расхождений.
Можно ли пожаловаться в Банк России?
Да, если речь идёт о возможном нарушении обязательных требований. Однако перед жалобой Банк России рекомендует сначала обратиться непосредственно в финансовую организацию. Для имущественного спора о денежном требовании в соответствующих случаях применяется также механизм финансового уполномоченного.
Источники
- Федеральный закон № 353-ФЗ, статья 10 — информация после заключения договора потребительского кредита (займа)
- Федеральный закон № 353-ФЗ, статья 5 — условия договора, очередность погашения и ограничения неустойки
- Федеральный закон № 353-ФЗ, статья 13 — разрешение споров
- Банк России — Интернет-приёмная
Материал проверен: 6 октября 2026 года.
Информация носит справочный характер. Точный размер задолженности определяется условиями конкретного договора, произведёнными платежами, начислениями и другими обстоятельствами исполнения обязательств.