Если денег на очередной платёж по микрозайму не хватает, главная ошибка — игнорировать проблему и ждать, пока она решится сама.
Не стоит также автоматически брать новый микрозайм только для погашения предыдущего. Это может создать цепочку новых обязательств, не устраняя первоначальную причину финансовых трудностей.
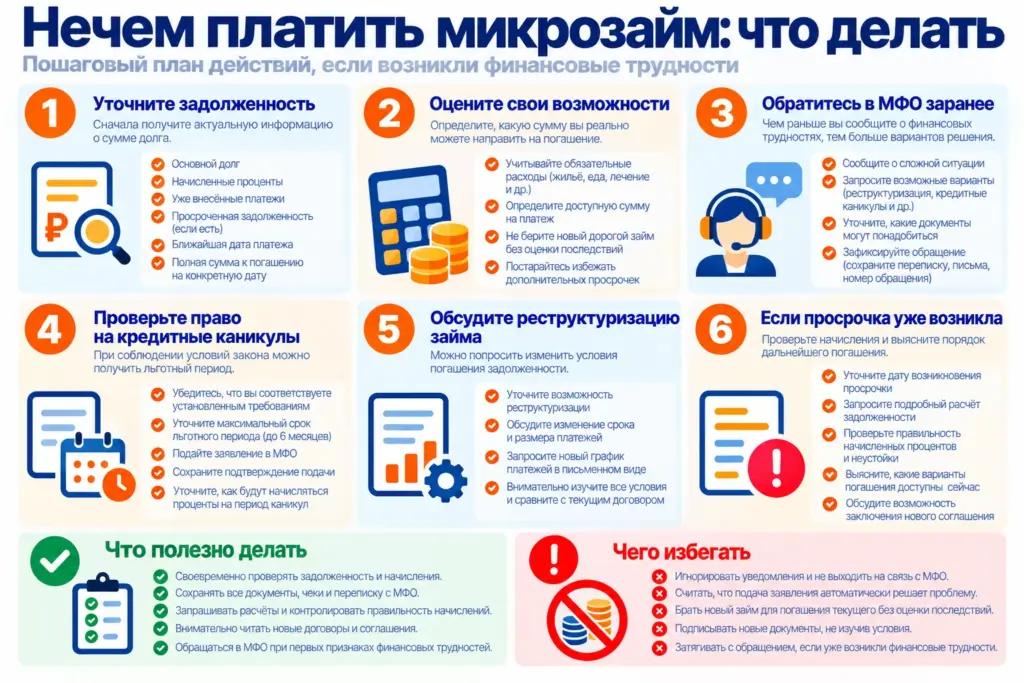
Вместо этого необходимо определить точную сумму задолженности, проверить ближайшую дату платежа, оценить возможность кредитных каникул или реструктуризации и связаться с кредитором.
Разберём по шагам, что делать, если нечем платить микрозайм, какие варианты есть до и после возникновения просрочки и как проверить дальнейшие начисления.
Содержание
- Что делать в первую очередь
- Нужно ли обращаться в МФО до просрочки
- Проверьте точную сумму задолженности
- Проверьте право на кредитные каникулы
- Можно ли попросить реструктуризацию займа
- Что делать, если просрочка уже возникла
- Что будет с процентами и неустойкой
- Может ли долг расти бесконечно
- Стоит ли брать новый микрозайм для погашения старого
- Что делать, если денег хватает только на часть платежа
- Может ли МФО потребовать вернуть весь долг досрочно
- Что делать при взаимодействии по поводу долга
- Какие документы нужно сохранять
- Пошаговый план действий
- Главное, если нечем платить микрозайм
- Частые вопросы
КОРОТКО
Если нечем платить микрозайм
Не игнорируйте приближающуюся дату платежа. Сначала проверьте точную задолженность и условия договора, а затем свяжитесь с МФО.
Если финансовые трудности соответствуют установленным законом требованиям, проверьте право на кредитные каникулы. Если такого права нет, можно обсудить с кредитором реструктуризацию.
Не оформляйте новый микрозайм автоматически только ради погашения предыдущего: это может увеличить долговую нагрузку.
Что делать в первую очередь
Если вы уже понимаете, что денег на ближайший платёж недостаточно, сначала соберите информацию.
Необходимо знать:
- точную дату платежа;
- сумму, которую требуется внести;
- текущую задолженность;
- остаток основного долга;
- начисленные проценты;
- наличие других кредитов и займов;
- какую сумму вы реально можете направить на погашение.
Не стоит строить дальнейший план только по памяти или первоначальной сумме займа.
Фактическое состояние задолженности может отличаться из-за произведённых платежей, начисленных процентов или уже возникшей просрочки.
Нужно ли обращаться в МФО до просрочки
Если проблема известна заранее, лучше не ждать наступления просрочки.
Обратитесь непосредственно в МФО и выясните, какие варианты предусмотрены для заёмщиков, столкнувшихся с финансовыми трудностями.
Само обращение кредитору не означает, что срок платежа автоматически переносится.
Пока новые условия не согласованы либо не начал действовать предусмотренный законом льготный период, необходимо ориентироваться на действующие условия договора.
НЕ ЖДИТЕ ПРОСРОЧКИ БЕЗ НЕОБХОДИМОСТИ
Если уже понятно, что внести платёж вовремя не получится:
- проверьте задолженность;
- проверьте право на кредитные каникулы;
- обратитесь в МФО;
- выясните возможные варианты изменения условий;
- сохраняйте переписку и документы.
Проверьте точную сумму задолженности
Перед обсуждением вариантов погашения необходимо понимать размер долга.
Проверьте отдельно:
- основной долг;
- начисленные проценты;
- уже внесённые платежи;
- просроченную задолженность, если она есть;
- неустойку;
- дату, на которую рассчитана сумма.
Если цифры МФО вызывают вопросы, не ограничивайтесь итоговой суммой в личном кабинете.
Подробный алгоритм проверки есть в статье «Как узнать задолженность по займу и проверить расчёт МФО».
Проверьте право на кредитные каникулы
Для некоторых заёмщиков законодательство предусматривает возможность получить льготный период по договору потребительского займа.
Одним из оснований является снижение среднемесячного дохода за два месяца, предшествующих месяцу обращения, более чем на 30% по сравнению со среднемесячным доходом за предшествующие двенадцать месяцев.
Закон предусматривает и другое основание, связанное с чрезвычайной ситуацией, при соблюдении установленных требований.
Максимальная продолжительность льготного периода составляет шесть месяцев.
СНАЧАЛА ПРОВЕРЬТЕ ПРАВО
Кредитные каникулы — не просто просьба «перенести платёж».
Если заёмщик и договор соответствуют установленным законом требованиям, применяется специальный законодательный механизм изменения условий договора.
Каникулы не означают автоматического списания задолженности. После льготного периода договор продолжает действовать с учётом установленных законом изменений.
Условия, ограничения по сумме и порядок обращения мы подробно разобрали в статье «Кредитные каникулы по займу: кто может получить и как оформить».
Можно ли попросить реструктуризацию займа
Если условия для предусмотренных законом кредитных каникул не выполняются, это не означает, что никаких вариантов больше нет.
Можно обратиться к МФО и обсудить изменение условий погашения задолженности.
Реструктуризация может затрагивать срок, порядок платежей или другие условия в зависимости от предложения кредитора и достигнутого соглашения.
При этом обычная реструктуризация и кредитные каникулы — разные механизмы.
МФО не обязана автоматически принять любой предложенный заёмщиком вариант обычной реструктуризации.
Подробнее — в статье «Реструктуризация займа: что это такое и когда обращаться в МФО
Что делать, если просрочка уже возникла
Если дата платежа уже прошла, игнорировать задолженность не стоит.
Сначала выясните:
- дату возникновения просрочки;
- размер просроченного основного долга;
- размер просроченных процентов;
- какие начисления появились после нарушения срока;
- какие платежи уже учтены кредитором.
Затем свяжитесь с МФО и выясните актуальное состояние договора.
Возникновение просрочки само по себе не означает, что договор мгновенно прекращается или кредитор немедленно получает право потребовать всю оставшуюся сумму.
Но нарушение срока имеет финансовые и правовые последствия.
Подробно их разбираем в статье «Просрочка займа: что происходит с процентами и задолженностью».
Что будет с процентами и неустойкой
Просрочка не означает автоматически, что начисление процентов прекращается.
При этом проценты и неустойка — разные виды начислений.
Для неустойки по потребительскому займу законодательство устанавливает ограничения. Кроме того, для определённых договоров действуют ограничения общей суммы начислений.
Поэтому при увеличении задолженности необходимо проверять не только итоговую цифру, но и из чего она сформирована.
Не следует исходить ни из одного из двух крайних предположений:
«после просрочки долг больше вообще не растёт»
или
«МФО может начислять любую сумму без ограничений».
Оба утверждения неверны.
Может ли долг расти бесконечно
Нет, законодательство устанавливает ограничения для определённых начислений по потребительским займам.
Для подпадающих под соответствующее правило договоров со сроком возврата не более одного года с 1 апреля 2026 года действует предел общей суммы предусмотренных законом начислений в размере 100% первоначальной суммы займа.
При этом сам основной долг этим правилом автоматически не списывается.
ВАЖНО РАЗЛИЧАТЬ
Основной долг — сумма обязательства по возврату полученных денег.
Проценты, неустойка и другие подпадающие под ограничение начисления — суммы, для которых законодательство устанавливает соответствующий предел.
Как именно работает ограничение и что входит в установленный предел, подробно разобрано в статье «Сколько может начислить МФО по займу: ограничения процентов и переплаты».
Стоит ли брать новый микрозайм для погашения старого
Новый заём не решает автоматически проблему нехватки денег.
Если источник погашения нового обязательства не появился, заёмщик может просто перенести проблему на следующую дату.
Особенно рискованна последовательность:
РИСК ДОЛГОВОЙ ЦЕПОЧКИ
не хватает денег → новый микрозайм → погашение старого → наступает срок нового займа → денег снова не хватает
Перед новым займом задайте себе конкретный вопрос:
из каких денег и в какую дату будет погашен уже новый долг?
Если ясного ответа нет, дополнительное обязательство может увеличить долговую нагрузку.
Что делать, если денег хватает только на часть платежа
Не следует самостоятельно предполагать, что частичная сумма будет направлена кредитором именно на ту часть долга, которую вы считаете наиболее важной.
При недостаточности платежа применяется установленная законом очередность погашения соответствующих частей задолженности.
Поэтому перед частичным платежом полезно:
- уточнить состояние задолженности;
- проверить порядок учёта платежа;
- сохранить подтверждение перечисления денег;
- после зачисления проверить, какие части задолженности были погашены и какой остаток сохранился.
Сам по себе частичный платёж не означает автоматического переноса срока оставшейся задолженности.
Может ли МФО потребовать вернуть весь долг досрочно
В определённых законом случаях — да.
Для общего случая, если нарушение сроков возврата основного долга или уплаты процентов продолжается в совокупности более 60 календарных дней в течение последних 180 календарных дней, кредитор вправе потребовать досрочного возврата оставшейся суммы вместе с причитающимися процентами. Заёмщику при этом должен быть установлен срок возврата не менее 30 календарных дней с момента направления уведомления.
Для договора, заключённого на срок менее 60 календарных дней, действует специальное правило: нарушение продолжительностью более 10 календарных дней может дать кредитору право потребовать досрочный возврат, а предоставленный для возврата срок не может быть менее 10 календарных дней.
ПРОСРОЧКА ≠ МГНОВЕННЫЙ ВОЗВРАТ ВСЕГО ДОЛГА
Закон устанавливает условия, при которых кредитор получает право потребовать досрочного возврата оставшейся задолженности, а также минимальный срок для исполнения такого требования.
Что делать при взаимодействии по поводу долга
Если возникла просроченная задолженность, кредитор или его представитель может взаимодействовать с должником в целях её возврата.
Такое взаимодействие регулируется законом. Для телефонных переговоров, сообщений и других способов связи предусмотрены ограничения и требования. Например, закон ограничивает частоту телефонных переговоров по инициативе кредитора или его представителя.
Для самого заёмщика практично:
- не игнорировать официальные сообщения;
- фиксировать, кто именно обращается;
- сохранять переписку;
- не сообщать банковские пароли и коды подтверждения;
- проверять информацию о передаче права требования или привлечении представителя;
- фиксировать нарушения, если они происходят.
При привлечении представителя для возврата просроченной задолженности или переходе права требования закон предусматривает обязанность сообщить об этом должнику.
Эту тему мы позднее вынесем в отдельный подробный материал о правилах взыскания задолженности.
Какие документы нужно сохранять
При финансовых трудностях особенно важно не терять документы.
СОХРАНЯЙТЕ
- договор займа;
- индивидуальные условия;
- график платежей, если он предоставлялся;
- чеки и подтверждения переводов;
- банковские выписки;
- заявления в МФО;
- ответы кредитора;
- документы о предоставлении кредитных каникул или реструктуризации;
- новый график платежей;
- уведомления о задолженности.
Эти документы позволяют восстановить последовательность событий и проверить расчёт, если позднее возникнет спор о сумме задолженности.
Пошаговый план действий
ЕСЛИ НЕЧЕМ ПЛАТИТЬ МИКРОЗАЙМ
Действуйте по порядку
1. Проверьте дату ближайшего платежа.
2. Узнайте точную текущую задолженность.
3. Определите, сколько денег реально можете внести.
4. Проверьте право на кредитные каникулы.
5. Если оснований для каникул нет — обратитесь в МФО и выясните возможность реструктуризации.
6. Не оформляйте новый микрозайм автоматически только для закрытия предыдущего.
7. Если просрочка уже возникла — запросите актуальный расчёт задолженности.
8. Проверьте проценты, неустойку и ограничения начислений.
9. Сохраняйте все платежные документы и переписку.
10. Не игнорируйте официальные уведомления кредитора.
11. После каждого платежа проверяйте остаток задолженности.
Главное, если нечем платить микрозайм
Если денег на погашение микрозайма не хватает, проблему лучше начинать решать до возникновения длительной просрочки.
Первый шаг — не новый заём, а проверка текущей задолженности и условий договора.
Затем необходимо проверить право на предусмотренные законом кредитные каникулы. Если этот механизм не подходит, можно обсудить с МФО реструктуризацию задолженности.
Если просрочка уже возникла, следует контролировать состав задолженности и дальнейшие начисления.
Не игнорируйте кредитора и сохраняйте документы, подтверждающие обращения и платежи.
Главная задача — понять точную сумму долга, действующие условия и реальный источник денег для дальнейшего погашения.
ЕСТЬ ПРОБЛЕМЫ С ПОГАШЕНИЕМ?
Начните с проверки задолженности
Узнайте точную сумму долга, проверьте проценты, неустойку и учёт произведённых платежей.
Частые вопросы
Что делать, если нечем платить микрозайм?
Проверьте точную задолженность и дату платежа, оцените право на кредитные каникулы и обратитесь в МФО. Если законные каникулы не подходят, можно обсудить с кредитором реструктуризацию.
Стоит ли брать другой микрозайм для погашения старого?
Не следует считать это универсальным решением. Если источника денег для погашения нового займа нет, новое обязательство может только увеличить долговую нагрузку.
Что будет, если просто перестать платить МФО?
Может возникнуть просроченная задолженность, продолжиться предусмотренное договором начисление процентов, появиться неустойка и другие предусмотренные законом последствия. При достаточно продолжительном нарушении кредитор в установленных случаях может потребовать досрочного возврата оставшейся задолженности.
Можно ли получить кредитные каникулы по микрозайму?
Да, механизм кредитных каникул распространяется и на соответствующие потребительские займы при выполнении установленных законом требований. КонсультантПлюс
Можно ли попросить МФО уменьшить платёж?
Можно обратиться к кредитору и обсудить реструктуризацию. Однако обычное заявление о реструктуризации само по себе не означает, что МФО обязана принять предложенные заёмщиком условия.
Что делать, если уже появилась просрочка?
Узнайте актуальный размер задолженности и её состав, свяжитесь с кредитором и проверьте доступные способы урегулирования. Необходимо отдельно контролировать проценты, неустойку и другие начисления.
Может ли МФО начислять проценты бесконечно?
Для соответствующих потребительских займов законодательством установлены ограничения размера определённых начислений. При этом основной долг автоматически не исчезает при достижении установленного предела.
Нужно ли отвечать МФО при просрочке?
Игнорирование официальных уведомлений обычно не помогает решить проблему. Полезно сохранять коммуникацию и документы, одновременно контролируя соблюдение установленных законом правил взаимодействия.
Источники
- Федеральный закон № 353-ФЗ, статья 6.1-2 — кредитные каникулы
- Федеральный закон № 353-ФЗ, статья 14 — последствия нарушения сроков возврата займа
- Федеральный закон № 230-ФЗ, статья 7 — условия взаимодействия с должником
- Федеральный закон № 230-ФЗ, статья 9 — уведомление о привлечении представителя кредитора или переходе права требования
Материал проверен: 6 октября 2026 года.
Информация носит справочный характер. Возможные способы урегулирования задолженности зависят от условий конкретного договора, обстоятельств заёмщика и действующих требований законодательства.