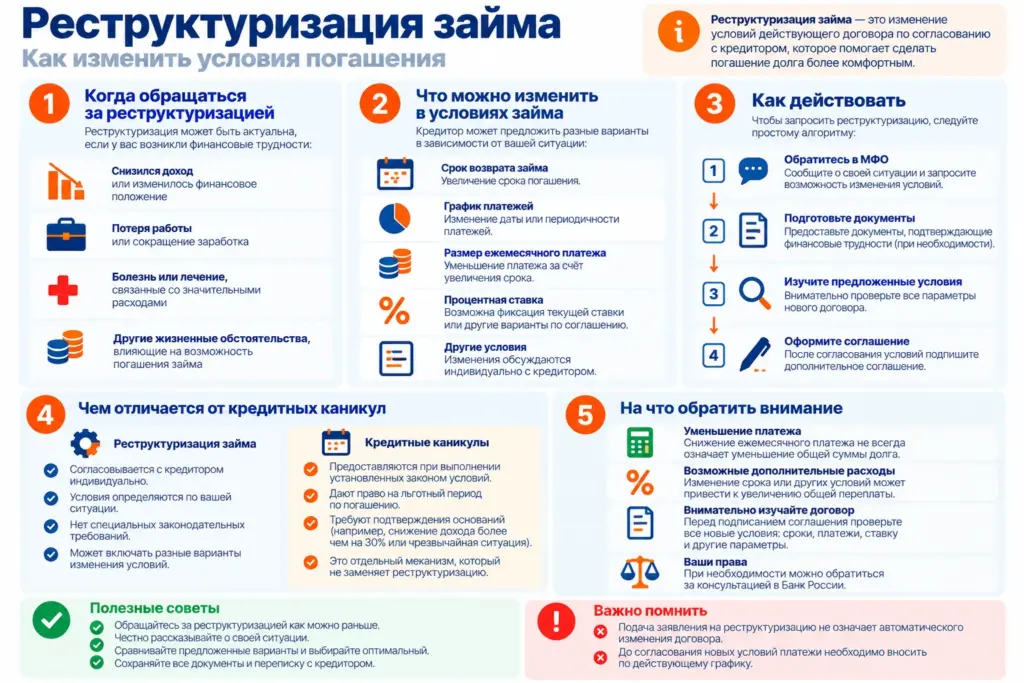
Если заёмщик понимает, что не сможет выполнить обязательства на прежних условиях, одним из возможных вариантов может быть реструктуризация займа. Она предполагает изменение условий погашения задолженности по договорённости с кредитором.
Например, стороны могут изменить срок или порядок исполнения обязательств, а в некоторых программах — размер платежей или другие условия. Конкретный вариант зависит от решения МФО и достигнутого соглашения.
При этом реструктуризацию важно отличать от кредитных каникул, право на которые в определённых случаях непосредственно предусмотрено законом.
Разберём, что такое реструктуризация займа, когда имеет смысл обращаться в МФО, какие варианты изменения условий возможны и что необходимо проверить перед подписанием новых условий.
Содержание
- Что такое реструктуризация займа
- Чем реструктуризация отличается от кредитных каникул
- Когда стоит обращаться за реструктуризацией
- Можно ли обратиться до возникновения просрочки
- Обязана ли МФО провести реструктуризацию
- Какие условия займа могут изменить
- Уменьшает ли реструктуризация сумму долга
- Как обратиться в МФО
- Какие документы могут понадобиться
- Что проверить в предложении о реструктуризации
- Что происходит с просроченной задолженностью
- Стоит ли брать новый заём для погашения старого
- Что делать, если МФО отказала
- Главное о реструктуризации займа
- Частые вопросы
КОРОТКО
Что важно знать о реструктуризации займа
Реструктуризация займа — изменение условий существующей задолженности по соглашению заёмщика и кредитора. Например, может измениться срок или порядок погашения.
Если речь идёт не о предусмотренных законом кредитных каникулах, МФО рассматривает обращение заёмщика и принимает решение с учётом обстоятельств и своих программ реструктуризации.
Перед согласием на новые условия важно проверить не только размер нового платежа, но и срок, проценты, общую сумму выплат и порядок погашения задолженности.
Что такое реструктуризация займа
Реструктуризация задолженности предполагает изменение ранее установленных условий исполнения обязательств.
Для заёмщика практический смысл реструктуризации обычно заключается в том, чтобы сделать дальнейшее погашение долга выполнимым при изменившихся финансовых обстоятельствах.
В зависимости от конкретного соглашения могут изменяться срок и порядок исполнения обязательств, процентная ставка или другие условия договора.
При этом первоначальный долг не исчезает только из-за самого факта реструктуризации. Заёмщик продолжает исполнять обязательства уже с учётом согласованных изменений.
Чем реструктуризация отличается от кредитных каникул
Эти механизмы похожи тем, что оба связаны с изменением первоначального порядка погашения задолженности. Но юридическая основа у них разная.
НЕ ПУТАЙТЕ ДВА МЕХАНИЗМА
Кредитные каникулы
При выполнении установленных законом условий заёмщик вправе потребовать предусмотренный законом льготный период.
Обычная реструктуризация
Условия изменения задолженности определяются по результатам рассмотрения обращения и соглашения с кредитором.
Поэтому отсутствие права на законные кредитные каникулы ещё не означает, что с МФО нельзя обсуждать другой вариант изменения условий договора.
И наоборот: если заёмщик соответствует требованиям для получения кредитных каникул, сначала имеет смысл проверить именно это право.
Подробные условия мы разобрали в статье «Кредитные каникулы по займу: кто может получить и как оформить».
Когда стоит обращаться за реструктуризацией
Обращение имеет смысл, когда финансовое положение изменилось настолько, что исполнение договора на прежних условиях становится затруднительным.
Например:
- снизился доход;
- произошла потеря работы или источника заработка;
- возникли значительные непредвиденные расходы;
- изменились другие обстоятельства, влияющие на возможность погашения;
- заёмщик уже понимает, что ближайший платёж внести полностью не сможет;
- возникла просрочка и требуется урегулировать дальнейший порядок платежей.
Чем раньше заёмщик оценивает проблему, тем больше времени остаётся на поиск решения.
Необязательно ждать, пока задолженность значительно увеличится.
Можно ли обратиться до возникновения просрочки
Да. Если заёмщик заранее понимает, что следующий платёж станет проблемой, разумнее обратиться к кредитору до даты платежа.
Само обращение, однако, не изменяет договор автоматически.
Пока новые условия не согласованы и не вступили в силу, необходимо ориентироваться на действующий договор.
Поэтому нельзя просто прекратить платежи после направления заявления, предполагая, что реструктуризация уже предоставлена.
ВАЖНО
Обращение за реструктуризацией ≠ предоставленная реструктуризация.
Пока изменение условий не согласовано, действует прежний порядок исполнения обязательств.
Обязана ли МФО провести реструктуризацию
Не следует исходить из того, что любое заявление автоматически обязывает МФО изменить договор именно так, как предлагает заёмщик.
Обычная реструктуризация предполагает рассмотрение ситуации и согласование новых условий с кредитором.
Это принципиально отличает её от случаев, когда федеральный закон непосредственно предоставляет заёмщику право потребовать определённое изменение условий при выполнении установленных требований.
Поэтому в обращении полезно не только сообщить о финансовых трудностях, но и предоставить информацию, позволяющую кредитору оценить ситуацию.
Какие условия займа могут изменить
Единой схемы реструктуризации для всех займов нет.
В зависимости от программы кредитора и достигнутого соглашения изменение условий может затрагивать:
- срок исполнения обязательств;
- график или порядок платежей;
- размер отдельных платежей;
- порядок погашения задолженности;
- процентную ставку;
- другие предусмотренные соглашением условия.
Важно оценивать весь новый порядок погашения, а не только одно привлекательное изменение.
Например, уменьшение текущего платежа за счёт увеличения срока может сделать нагрузку удобнее сейчас, но одновременно изменить общую сумму будущих выплат.
Уменьшает ли реструктуризация сумму долга
Не обязательно.
Само слово «реструктуризация» не означает списание основного долга, процентов или иных сумм.
В конкретной программе кредитор может предложить различные изменения, однако их необходимо проверять непосредственно в соглашении.
Поэтому недостаточно спросить:
«Насколько уменьшится платёж?»
Не менее важно выяснить:
«Сколько всего мне предстоит заплатить после изменения условий?»
Именно итоговая финансовая нагрузка позволяет оценить последствия предлагаемой реструктуризации.
Как обратиться в МФО
Обращаться следует непосредственно в организацию, с которой заключён договор займа.
Используйте официальные каналы МФО и сохраняйте подтверждение обращения.
КАК ДЕЙСТВОВАТЬ
- Определите текущую сумму задолженности.
- Проверьте ближайшую дату платежа.
- Оцените, какую сумму реально сможете вносить.
- Проверьте, нет ли у вас права на кредитные каникулы.
- Обратитесь в МФО и сообщите о финансовых трудностях.
- При необходимости приложите подтверждающие документы.
- Получите предложение кредитора.
- Сравните новые условия с действующим договором.
- Уточните итоговую сумму выплат.
- Сохраните документы об изменении условий.
Не передавайте документы и персональные данные неизвестным посредникам, обещающим «гарантированно договориться» с МФО.
Вопрос изменения договора необходимо решать с самим кредитором или через предусмотренные законом процедуры.
Какие документы могут понадобиться
Набор документов зависит от причины финансовых трудностей и требований кредитора.
Могут потребоваться документы, подтверждающие изменение дохода, потерю работы или другие обстоятельства, на которые ссылается заёмщик.
Если кредитор запрашивает документы, уточните:
- что именно необходимо предоставить;
- в какой форме;
- каким способом их передать;
- в какой срок будет рассмотрено обращение.
Сохраняйте копии направленных документов и подтверждение их передачи.
Что проверить в предложении о реструктуризации
ПЕРЕД СОГЛАСИЕМ
Проверьте:
- Точную сумму задолженности на момент изменения условий.
- Новый срок погашения.
- Новый размер и даты платежей.
- Процентную ставку.
- Как учитываются уже начисленные проценты.
- Как учитывается существующая просроченная задолженность.
- Что происходит с неустойкой, если она уже начислена.
- Есть ли дополнительные платежи или услуги.
- Какова общая сумма будущих выплат.
- Когда новые условия начинают действовать.
- Получите ли вы новый график платежей.
- Каким документом закреплено изменение договора.
Не стоит оценивать предложение только по новому размеру ближайшего платежа.
Если срок значительно увеличился, необходимо отдельно оценить, как это повлияет на общую стоимость погашения задолженности.
Что происходит с просроченной задолженностью
Если к моменту реструктуризации уже возникла просрочка, необходимо отдельно проверить, как она будет учтена в новых условиях.
Само заключение соглашения не означает автоматически, что все ранее начисленные суммы исчезают.
Поэтому до подписания новых условий нужно получить понятный расчёт задолженности и выяснить, какие суммы входят в новый порядок погашения.
Если просрочка уже существует, полезно сначала разобраться, из чего состоит долг: основной долг, проценты, неустойка и другие предусмотренные договором суммы.
Подробнее о последствиях нарушения срока мы рассказали в статье «Просрочка займа: что происходит с процентами и задолженностью».
Стоит ли брать новый заём для погашения старого
Новый микрозайм не следует рассматривать как автоматическую замену реструктуризации.
Если новый долг используется только для закрытия предыдущего, финансовая проблема может не исчезнуть, а перейти в следующий договор.
Особенно опасна последовательность:
РИСК ДОЛГОВОЙ ЦЕПОЧКИ
не хватает денег на платёж → новый заём → погашение старого займа → новый срок возврата → снова не хватает денег
Перед оформлением нового обязательства необходимо оценить, за счёт каких доходов оно будет погашено.
Если проблема вызвана временным снижением дохода, сначала разумнее проверить возможность кредитных каникул или обсудить изменение условий с действующим кредитором.
Что делать, если МФО отказала
Отказ в обычной реструктуризации не означает, что обязательства по договору прекращаются.
В такой ситуации необходимо:
- проверить, есть ли законное право на кредитные каникулы;
- уточнить текущую сумму задолженности;
- проверить срок ближайшего платежа;
- выяснить, предлагает ли МФО другие варианты урегулирования;
- сохранять переписку и документы;
- не игнорировать уведомления кредитора.
Если платёж уже нарушен, необходимо учитывать правила начислений при просрочке.
Не стоит прекращать взаимодействие с кредитором только потому, что первоначальный вариант реструктуризации не был согласован.
Главное о реструктуризации займа
Реструктуризация займа позволяет по соглашению с кредитором изменить ранее установленные условия погашения задолженности.
Обращаться за ней лучше тогда, когда финансовые трудности уже очевидны, но ситуация ещё не перешла в длительную просрочку.
При этом заявление заёмщика само по себе не изменяет договор. До согласования новых условий продолжает действовать прежний порядок исполнения обязательств.
Перед подписанием соглашения необходимо проверить новый срок, размер платежей, ставку, порядок учёта имеющейся задолженности и общую сумму будущих выплат.
Если финансовая ситуация соответствует установленным законом основаниям для кредитных каникул, этот механизм необходимо рассматривать отдельно от обычной реструктуризации.
НЕ ХВАТАЕТ ДЕНЕГ НА ПЛАТЁЖ?
Проверьте право на кредитные каникулы
При существенном снижении дохода или других предусмотренных законом обстоятельствах заёмщик может иметь право на льготный период.
Частые вопросы
Что такое реструктуризация займа?
Это изменение условий исполнения существующей задолженности по соглашению с кредитором. Может изменяться срок, порядок платежей и другие условия.
Можно ли попросить реструктуризацию до просрочки?
Да. Если заёмщик заранее понимает, что не сможет выполнить ближайшее обязательство, обратиться к кредитору разумно до наступления даты платежа.
Обязана ли МФО согласиться на реструктуризацию?
Обычное обращение за реструктуризацией само по себе не означает автоматического права на предложенные заёмщиком условия. Решение и конкретные изменения зависят от оснований и соглашения с кредитором. Законные кредитные каникулы — отдельный механизм.
Реструктуризация списывает долг?
Не обязательно. Изменение срока или графика платежей само по себе не означает списания основного долга, процентов или других сумм.
Может ли после реструктуризации увеличиться общая сумма выплат?
Это возможно в зависимости от новых условий. Например, увеличение срока может повлиять на размер процентов. Поэтому необходимо проверять не только новый платёж, но и общую сумму будущих выплат.
Можно ли реструктурировать заём с просрочкой?
Наличие просрочки не исключает возможность обсуждения изменения условий с кредитором. Но необходимо выяснить, как уже возникшая задолженность и начисления будут учтены в новом соглашении.
Реструктуризация и кредитные каникулы — одно и то же?
Нет. Кредитные каникулы предоставляются по специальному законодательному механизму при выполнении установленных условий. Обычная реструктуризация основана на изменении условий по соглашению с кредитором.
Нужно ли продолжать платить после подачи заявления?
Само заявление не означает, что условия договора уже изменены. Пока новые условия не согласованы и не вступили в силу, следует ориентироваться на действующий договор.
Источники
- Банк России — разъяснения о реструктурированной задолженности по договорам займа МФО
- Банк России — расчет показателя долговой нагрузки при реструктуризации задолженности
- Банк России — действующий Базовый стандарт защиты прав клиентов МФО
Материал проверен: 5 октября 2026 года.
Информация носит справочный характер. Возможность реструктуризации и конкретные варианты изменения условий зависят от договора, обстоятельств заёмщика и решения кредитора. При наличии предусмотренного законом права на льготный период применяются специальные правила кредитных каникул.