Срок займа показывает, в течение какого времени заёмщик должен пользоваться полученными деньгами и когда необходимо исполнить обязательства по их возврату. От срока вместе с суммой и процентной ставкой зависит размер начисленных процентов и итоговая сумма платежей.
Разберёмся, как определяется срок займа, где посмотреть дату погашения, почему более длительный срок может увеличить расходы и что проверить перед оформлением займа.
Содержание
- Что такое срок займа
- Как определить дату погашения займа
- Где посмотреть срок и дату погашения
- Как срок займа влияет на сумму процентов
- Короткий или более длительный срок — что лучше
- Почему нельзя сравнивать займы только по сроку
- Срок займа и переплата
- Что произойдёт, если не погасить заём в установленный срок
- Можно ли погасить заём раньше срока
- Что проверить перед выбором срока займа
- Главное о сроке займа
- Частые вопросы о сроке займа
КОРОТКО
Что важно знать о сроке займа
Срок займа показывает, в течение какого времени заёмщик пользуется полученными деньгами и когда должен выполнить обязательства по их возврату.
При прочих равных более длительный срок может увеличить сумму начисленных процентов. Но слишком короткий срок повышает риск не успеть вернуть необходимую сумму вовремя.
Перед оформлением проверяйте не только количество дней, но и конкретную дату платежа, процентную ставку, ПСК и общую сумму платежей по договору.
Что такое срок займа
Срок займа — период от предоставления денежных средств до плановой даты их полного возврата в соответствии с условиями договора.
Для потребительского кредита или займа индивидуальные условия договора должны содержать информацию о количестве, размере и периодичности платежей заёмщика либо порядке их определения.
Поэтому при оформлении займа важно ориентироваться не только на рекламное обозначение вроде «заём на 10 дней», но и на конкретные условия договора и указанную в них дату платежа.
Как определить дату погашения займа
Для простого краткосрочного займа ориентировочную дату погашения можно определить по дате предоставления денег и установленному сроку займа.
Например, если средства предоставлены 10 октября и договор предусматривает срок займа 10 дней, необходимо проверить указанную кредитором дату возврата и сопоставить её с условиями договора.
При этом самостоятельно рассчитанная календарная дата не должна заменять дату, указанную в документах кредитора. Порядок исполнения обязательства определяется договором.
Поэтому перед оформлением займа следует проверить:
- дату предоставления денежных средств;
- продолжительность срока займа;
- дату платежа или порядок её определения;
- график платежей, если предусмотрено несколько платежей;
- способ погашения займа.
Где посмотреть срок и дату погашения
Основным источником информации являются индивидуальные условия договора потребительского кредита или займа.
В них указываются количество, размер и периодичность платежей либо порядок их определения. Если договор предусматривает несколько платежей, необходимо ориентироваться на установленный график.
После получения займа также полезно проверить сведения в личном кабинете кредитора, однако при расхождении информации ориентироваться следует на условия заключённого договора и уточнить ситуацию у кредитора.
Как срок займа влияет на сумму процентов
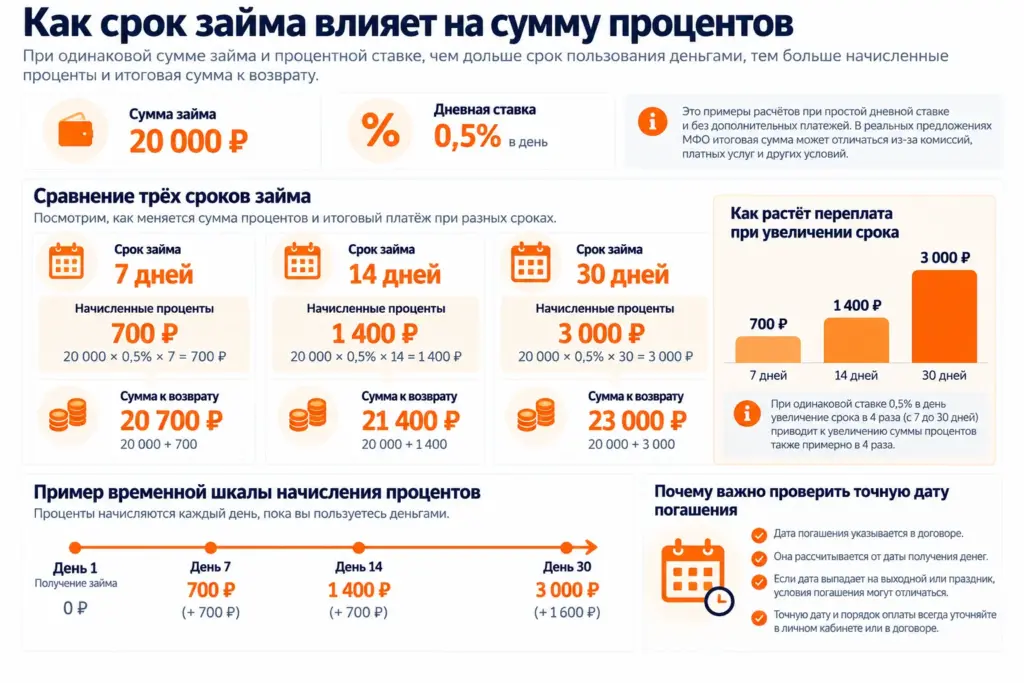
При одинаковой сумме и процентной ставке продолжительность пользования деньгами непосредственно влияет на размер процентов, если они начисляются за каждый день пользования займом.
ПРИМЕР РАСЧЁТА
Как срок влияет на сумму процентов
Рассмотрим упрощённый пример.
Предположим:
- сумма займа — 20 000 рублей;
- процентная ставка — 0,5% в день.
Если пользоваться деньгами 10 дней:
20 000 × 0,005 × 10 = 1 000 рублей процентов
Если при тех же условиях пользоваться деньгами 20 дней:
20 000 × 0,005 × 20 = 2 000 рублей процентов
В этом упрощённом примере увеличение срока в два раза приводит к увеличению суммы процентов в два раза.
Фактический расчёт необходимо проверять по условиям конкретного договора.
Короткий или более длительный срок — что лучше
Сам по себе короткий или длительный срок не делает заём выгодным.
Короткий срок при прочих равных может уменьшить сумму начисленных процентов. Однако одновременно заёмщику потребуется быстрее найти деньги для полного погашения задолженности.
Более длительный срок может сделать дату возврата удобнее, но при ежедневном начислении процентов способен увеличить расходы.
Поэтому срок следует выбирать исходя не только из размера переплаты, но и из реальной возможности вернуть необходимую сумму к установленной дате.
Не стоит выбирать слишком короткий срок только ради меньшей расчётной переплаты, если существует значительный риск не успеть погасить задолженность вовремя.
Почему нельзя сравнивать займы только по сроку
Одинаковый срок не означает одинаковую стоимость займа.
Два предложения на 10 дней могут различаться по:
- процентной ставке;
- ПСК;
- сумме займа;
- дополнительным платным услугам;
- порядку начисления процентов;
- общей сумме платежей;
- условиям досрочного погашения.
Поэтому срок необходимо рассматривать вместе с остальными условиями договора.
Подробнее о стоимости пользования деньгами мы рассказали в статье «Процентная ставка по займу: что означает и как рассчитать проценты».
Срок займа и переплата
Срок непосредственно влияет на переплату, если проценты начисляются в зависимости от продолжительности пользования заёмными деньгами.
Например, при одной и той же дневной ставке за 20 дней обычно будет начислено больше процентов, чем за 10 дней, если остальные условия одинаковы.
Именно поэтому при сравнении предложений недостаточно посмотреть только на процентную ставку. Необходимо учитывать одновременно сумму, ставку и срок.
Подробнее расчёт мы разобрали в статье «Как рассчитать переплату по займу: формула и пример расчёта».
Что произойдёт, если не погасить заём в установленный срок
Если предусмотренный договором платёж не внесён вовремя, возникает просроченная задолженность.
Последствия просрочки определяются законодательством и условиями договора. Могут начисляться предусмотренные договором проценты и неустойка с учётом установленных законом ограничений.
Кроме дополнительных расходов, нарушение обязательств может повлиять на кредитную историю заёмщика.
Поэтому при выборе срока важно заранее оценивать возможность внести необходимую сумму к установленной договором дате.
Подробнее о начислении процентов и неустойки, законодательных ограничениях и последствиях нарушения срока читайте в статье «Просрочка займа: что происходит с процентами и задолженностью».
Можно ли погасить заём раньше срока
Закон предусматривает право заёмщика на досрочный возврат потребительского кредита или займа.
В течение 14 календарных дней с даты получения обычного потребительского кредита или займа заёмщик вправе досрочно вернуть всю сумму или её часть без предварительного уведомления кредитора, уплатив проценты за фактический срок кредитования.
Для целевого потребительского кредита или займа соответствующий период составляет 30 календарных дней.
После этих периодов заёмщик также вправе осуществить досрочный возврат, но необходимо учитывать предусмотренный законом и договором порядок уведомления кредитора. В общем случае закон предусматривает уведомление не менее чем за 30 календарных дней, если договором не установлен более короткий срок.
При досрочном возврате проценты уплачиваются на возвращаемую сумму по день её фактического возврата включительно.
Подробнее о порядке уведомления кредитора, сроках 14 и 30 дней, расчёте процентов и частичном возврате читайте в статье «Досрочное погашение займа: как вернуть заём раньше срока».
Что проверить перед выбором срока займа
ПРОВЕРЬТЕ ПЕРЕД ОФОРМЛЕНИЕМ
Перед заключением договора проверьте:
- Когда фактически будут предоставлены деньги.
- На какой срок предоставляется заём.
- Какая дата возврата указана в документах.
- Предусмотрен один платёж или несколько.
- Какой размер каждого платежа.
- Какая процентная ставка установлена договором.
- Какая ПСК указана в договоре.
- Какую общую сумму потребуется заплатить.
- Как осуществляется погашение.
- Какие правила действуют при досрочном возврате.
- Какие последствия предусмотрены при просрочке.
Выбирайте срок, при котором сможете выполнить обязательства без необходимости рассчитывать на новое заимствование для погашения предыдущего займа.
Срок — только один из параметров договора. Перед оформлением также стоит проверить ПСК, дополнительные услуги, порядок погашения и последствия просрочки. Полный чек-лист собран в статье «Что проверить перед оформлением займа в МФО».
Главное о сроке займа
Срок займа показывает период от предоставления денежных средств до плановой даты их возврата. При оформлении необходимо проверять конкретную дату платежа и другие индивидуальные условия договора, а не ориентироваться только на рекламное обозначение срока.
При прочих равных более длительное пользование деньгами может привести к увеличению суммы процентов.
Поэтому срок необходимо оценивать вместе с процентной ставкой, ПСК, суммой займа и общей суммой платежей.
СРАВНИТЕ УСЛОВИЯ
Сравните займы по основным условиям
Перед оформлением сравните сумму, срок, процентную ставку и ПСК разных предложений. Это поможет оценить условия до подачи заявки.
Частые вопросы о сроке займа
Что означает срок займа?
Срок займа показывает период, в течение которого заёмщик пользуется полученными средствами до предусмотренной договором даты их возврата.
Где посмотреть дату погашения займа?
Проверять дату платежа необходимо прежде всего в индивидуальных условиях договора и предусмотренном договором графике платежей.
Влияет ли срок займа на сумму процентов?
Да, если проценты начисляются в зависимости от продолжительности пользования деньгами. При одинаковой сумме и дневной ставке увеличение количества дней может увеличить сумму начисленных процентов.
Лучше выбрать короткий срок займа?
Не всегда. Короткий срок может уменьшить расходы на проценты, но одновременно сокращает время, за которое необходимо подготовить деньги для погашения. Срок должен соответствовать реальной возможности заёмщика выполнить обязательства.
Можно ли вернуть заём раньше установленного срока?
Да. Закон № 353-ФЗ предусматривает право заёмщика на досрочный возврат потребительского кредита или займа. Порядок досрочного погашения зависит от срока, прошедшего с момента получения средств, вида займа и условий договора.
Что будет, если пропустить дату погашения?
Возникает просроченная задолженность. Последствия определяются законом и договором и могут включать дополнительные начисления в пределах установленных законодательством ограничений.
Источники
- Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», статья 5 — условия договора, сроки и периодичность платежей.
- Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», статья 11 — право заёмщика на досрочный возврат потребительского кредита или займа.
- Банк России — разъяснения по применению Федерального закона № 353-ФЗ.
Материал проверен: 4 октября 2026 года.
Информация носит справочный характер. Условия конкретного займа необходимо проверять в документах кредитора перед заключением договора.