Чтобы понять, как рассчитать переплату по займу, нужно знать сумму займа, процентную ставку и срок пользования деньгами. Переплата — это сумма, которую заёмщик платит сверх полученной суммы займа. Фактические расходы могут отличаться, если договор предусматривает дополнительные платежи или услуги.
Ниже разберём расчёт на простом примере и отдельно покажем, почему при сравнении предложений стоит смотреть не только на процентную ставку, но и на полную стоимость кредита (займа) — ПСК.
Содержание
- Как рассчитывается переплата по займу
- Пример расчёта переплаты
- Что может входить в переплату помимо процентов
- Переплата и ПСК — не одно и то же
- Как проверить переплату перед оформлением займа
- Почему простой расчёт может отличаться от фактической переплаты
- На что обратить внимание при расчёте переплаты
- Как уменьшить переплату по займу
- Что говорит закон о полной стоимости займа
- Досрочное погашение и проценты
- Что важно запомнить
- Частые вопросы о переплате по займу
КОРОТКО
Как быстро рассчитать переплату
Если по условиям займа проценты начисляются по фиксированной ставке на первоначальную сумму за каждый день пользования займом, предварительную переплату можно рассчитать так: сумма займа × дневная ставка × количество дней.
Например, при сумме 10 000 ₽, ставке 0,8% в день и сроке 10 дней проценты составят 800 ₽. При отсутствии иных платежей вернуть потребуется 10 800 ₽.
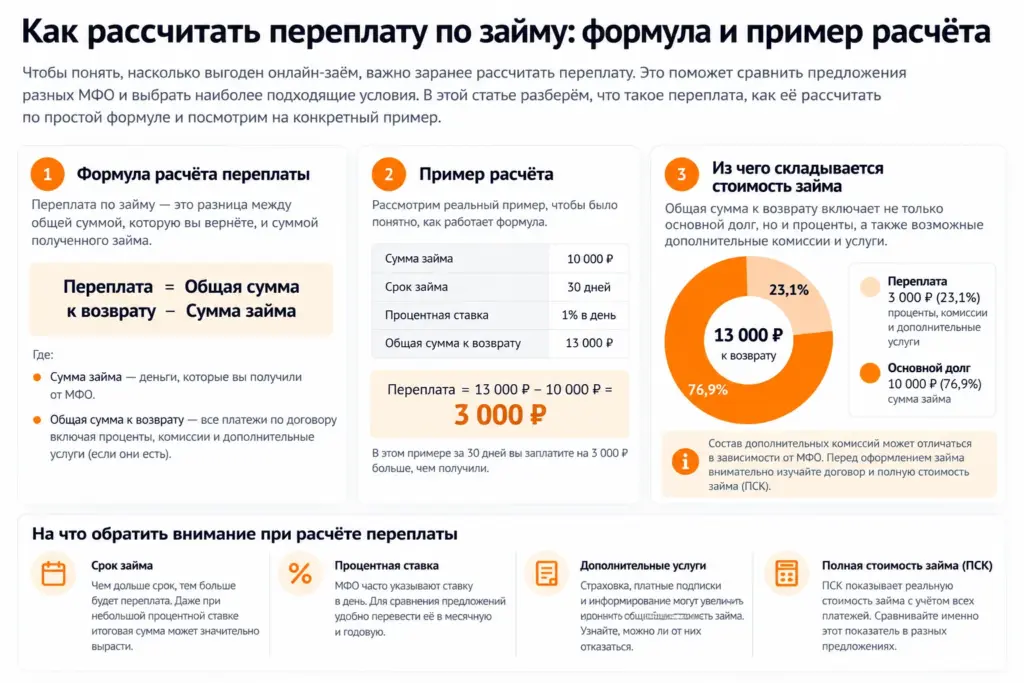
Как рассчитывается переплата по займу
В простом случае переплата по займу складывается из процентов, начисленных за время пользования деньгами. Если ставка указана за день и начисляется на первоначальную сумму займа, предварительный расчёт можно выполнить по простой формуле:
ФОРМУЛА
Переплата = сумма займа × дневная ставка × количество дней
Пример расчёта переплаты
Допустим, заёмщик получает 10 000 ₽ на 10 дней. Процентная ставка составляет 0,8% в день и начисляется на первоначальную сумму займа.
Сначала переведём процентную ставку в десятичную дробь: 0,8% = 0,008.
10 000 ₽ × 0,008 × 10 = 800 ₽
Начисленные проценты: 800 ₽
Итого к возврату: 10 800 ₽
Подробнее о том, как работает ставка и как самостоятельно рассчитать проценты, читайте в статье «Процентная ставка по займу: что означает и как рассчитать проценты».
Что может входить в переплату помимо процентов
Проценты — не всегда единственные расходы заёмщика. В зависимости от условий конкретного договора расходы могут быть связаны также с платными услугами, страхованием или другими платежами.
При этом важно различать фактические расходы по конкретному договору и полную стоимость кредита (займа) — ПСК. Закон устанавливает, какие платежи должны учитываться при расчёте ПСК. В частности, в неё могут включаться платежи за услуги, работы или товары, если они являются фактическим условием предоставления займа или фактически влияют на его условия.
Поэтому при сравнении предложений недостаточно смотреть только на дневную процентную ставку. Следует проверить ПСК и условия договора, а также отдельно посмотреть, предусмотрены ли платные дополнительные услуги.
Переплата и ПСК — не одно и то же
Переплата и полная стоимость кредита (займа) помогают оценить расходы заёмщика, но это не одно и то же понятие. Переплата показывает, сколько денег заёмщик фактически заплатит сверх полученной суммы займа.
ПСК — установленный законом показатель стоимости потребительского кредита или займа. Она рассчитывается по правилам Федерального закона № 353-ФЗ и указывается в процентах годовых и в денежном выражении. При расчёте учитываются предусмотренные законом платежи, связанные с получением и использованием займа.
Поэтому при выборе займа полезно оценивать не только предполагаемую переплату в рублях, но и ПСК, указанную кредитором в условиях договора.
Как проверить переплату перед оформлением займа
До подписания договора полезно самостоятельно проверить, сколько денег потребуется вернуть и из чего складываются расходы по займу. Для этого можно последовательно сверить основные условия предложения.
- Уточните с1умму займа. Проверьте, какая сумма фактически предоставляется по договору.
- Проверьте процентную ставку. Обратите внимание, за какой период она указана и на какую сумму начисляются проценты.
- Определите срок займа. Сверьте дату получения денег и дату, к которой необходимо вернуть задолженность.
- Посчитайте проценты. Если условия позволяют применить простой расчёт, используйте сумму займа, ставку и количество дней, как в примере выше.
- Сверьте результат с условиями договора и ПСК. Проверьте общую сумму возврата, полную стоимость кредита (займа) и наличие других предусмотренных договором платежей.
Если самостоятельно рассчитанная сумма отличается от суммы, указанной в документах кредитора, стоит проверить условия начисления процентов и наличие других платежей до подписания договора.
Перед оформлением полезно проверить не только расчёт переплаты, но и другие условия договора. Полный список таких пунктов собран в статье «Что проверить перед оформлением займа в МФО».
Почему простой расчёт может отличаться от фактической переплаты
Формула «сумма займа × дневная ставка × количество дней» позволяет сделать предварительный расчёт, но подходит не для всех договоров. Фактическая сумма расходов зависит от конкретных условий займа.
Расчёт может отличаться, например, если проценты начисляются не на первоначальную сумму займа в течение всего срока, меняется срок пользования деньгами или договор предусматривает иные платежи, которые учитываются при определении стоимости займа.
Кроме того, дополнительные услуги могут увеличивать общие расходы заёмщика. Поэтому перед подписанием договора важно проверить не только процентную ставку и рассчитанную самостоятельно переплату, но и ПСК, сумму, которую потребуется вернуть, график платежей и условия дополнительных услуг.
Самостоятельный расчёт лучше использовать как способ предварительной проверки условий, а окончательные суммы сверять с документами кредитора.
На что обратить внимание при расчёте переплаты
ПРОВЕРЬТЕ ПЕРЕД ОФОРМЛЕНИЕМ
- Сумму займа. Сверьте сумму, которую вы фактически получите, с суммой, указанной в договоре.
- Процентную ставку. Проверьте размер ставки, период, за который она указана, и порядок начисления процентов.
- Срок займа. Уточните дату возврата и посмотрите, как изменение срока влияет на итоговую сумму.
- Полную стоимость кредита (займа). Сравните ПСК с самостоятельно рассчитанной переплатой.
- Дополнительные услуги и платежи. Проверьте, какие услуги подключены, сколько они стоят и являются ли обязательными для получения займа на указанных условиях.
- Итоговую сумму к возврату. Именно её следует сопоставить с суммой, которую вы получаете.
Если условия договора отличаются от примера расчёта, ориентируйтесь на условия конкретного договора и указанные кредитором значения.
Как уменьшить переплату по займу
Чем меньше сумма займа, процентная ставка и фактический срок пользования деньгами, тем меньше обычно получается сумма начисленных процентов. Однако при выборе условий важно учитывать порядок начисления процентов, возможность досрочного погашения и другие положения конкретного договора.
- Не берите больше, чем необходимо.
Проценты начисляются на сумму займа в соответствии с условиями договора, поэтому увеличение суммы может увеличить расходы заёмщика. - Сравнивайте не только процентную ставку.
Проверяйте ПСК, сумму к возврату, срок займа и наличие дополнительных услуг и платежей. - Оцените срок займа до оформления.
При ежедневном начислении процентов более длительный срок пользования деньгами обычно означает большую сумму процентов. - Проверьте условия досрочного погашения.
Если займ можно вернуть раньше, это в определённых случаях позволяет сократить период начисления процентов. Перед погашением проверьте порядок и условия досрочного возврата в договоре. - Проверяйте дополнительные услуги.
Страхование, подписки и другие платные услуги могут влиять на общие расходы. До оформления проверьте их стоимость и условия подключения и отказа. - Не допускайте просрочки.
Нарушение срока возврата может привести к дополнительным расходам и другим предусмотренным законом и договором последствиям.
Подробнее о том, как срок влияет на стоимость займа и как проверить дату погашения, читайте в статье «Срок займа: как выбрать и правильно определить дату погашения».
Самая низкая заявленная ставка сама по себе не означает минимальные расходы. Сравнивать предложения следует по совокупности условий и показателям, указанным в документах кредитора.
Что говорит закон о полной стоимости займа
Полная стоимость потребительского кредита (займа) рассчитывается по правилам Федерального закона № 353-ФЗ «О потребительском кредите (займе)». ПСК определяется в процентах годовых и в денежном выражении.
При расчёте ПСК учитываются не только проценты. В предусмотренных законом случаях в расчёт включаются платежи за услуги, работы или товары, если они являются фактическим условием предоставления займа или фактически влияют на условия договора.
Поэтому ПСК позволяет оценивать расходы по займу шире, чем одна процентная ставка. При этом не любой дополнительный платёж автоматически входит в ПСК: порядок его учёта зависит от характера услуги и её связи с условиями предоставления займа.
Досрочное погашение и проценты
Закон предусматривает право заёмщика на досрочный возврат потребительского кредита (займа). В частности, в течение 14 календарных дней с даты получения обычного потребительского кредита (займа) заёмщик вправе досрочно вернуть всю сумму или её часть без предварительного уведомления кредитора, уплатив проценты за фактический срок кредитования.
Для досрочного возврата в другие сроки действуют предусмотренные законом и договором правила уведомления. При досрочном возврате проценты уплачиваются на возвращаемую сумму по день её фактического возврата включительно. Поэтому перед досрочным погашением следует проверить установленный договором порядок и получить у кредитора актуальный расчёт задолженности.
Что важно запомнить
Переплата показывает, сколько денег заёмщик заплатит сверх полученной суммы займа. Для простого займа её можно предварительно оценить по сумме, процентной ставке и сроку пользования деньгами, но такой расчёт не всегда отражает все расходы по договору.
Перед оформлением займа сравните самостоятельно рассчитанную переплату с ПСК, итоговой суммой к возврату и другими условиями договора. Отдельно проверьте дополнительные услуги, порядок начисления процентов и условия досрочного погашения.
Если условия займа непонятны или собственный расчёт не совпадает с документами кредитора, лучше выяснить причину расхождения до подписания договора.
Хотите сравнить условия разных предложений? Посмотрите суммы, сроки, ставки и ПСК в разделе «Сравнение займов».
СРАВНИТЕ УСЛОВИЯ
Сравните займы по основным условиям
Перед оформлением сравните сумму, срок, процентную ставку и ПСК разных предложений. Это поможет оценить условия до подачи заявки.
Частые вопросы о переплате по займу
Что такое переплата по займу простыми словами?
Переплата — это сумма, которую заёмщик платит сверх полученной суммы займа. В простом случае она состоит из начисленных процентов, однако фактические расходы могут зависеть и от других условий договора.
Как рассчитать переплату по займу?
Если проценты начисляются по фиксированной дневной ставке на первоначальную сумму займа, предварительный расчёт можно выполнить по формуле: сумма займа × дневная ставка × количество дней. Например, при займе 10 000 ₽ на 10 дней под 0,8% в день сумма процентов составит 800 ₽.
Чем переплата отличается от ПСК?
Переплата показывает разницу между полученной суммой займа и фактическими расходами заёмщика сверх неё. ПСК — установленный законом показатель стоимости потребительского кредита (займа), который рассчитывается кредитором по установленным правилам и указывается в процентах годовых и в денежном выражении.
Уменьшится ли переплата при досрочном погашении?
Если проценты зависят от фактического срока пользования деньгами, досрочный возврат займа может уменьшить сумму процентов. Конкретный результат зависит от условий договора, поэтому перед погашением следует проверить порядок досрочного возврата и актуальную сумму задолженности.
Почему мой расчёт не совпадает с суммой в договоре?
Причиной могут быть особенности начисления процентов, срок пользования займом, предусмотренные договором платежи или другие условия. В таком случае следует сверить собственный расчёт с ПСК, суммой к возврату и другими документами кредитора.
Источники
- Банк России — Федеральный закон № 353-ФЗ «О потребительском кредите (займе)»
Это основная нормативная база статьи. Банк России ведёт отдельную страницу закона и связанных с ним материалов. - Банк России — разъяснения по применению № 353-ФЗ
Здесь собраны разъяснения регулятора, в том числе по расчёту ПСК и дополнительным услугам. - Банк России — среднерыночные значения ПСК
Банк России публикует их ежеквартально по отдельным категориям потребительских кредитов и займов.
Материал проверен: 26 сентября 2026 года.
Информация носит справочный характер. Условия конкретного займа необходимо проверять в документах кредитора перед заключением договора.