Процентная ставка по займу показывает, сколько заёмщик платит за пользование полученными деньгами. От её размера вместе с суммой и сроком займа зависит, сколько процентов будет начислено и какую сумму потребуется вернуть кредитору.
Разберёмся, как работает процентная ставка, как самостоятельно рассчитать проценты по краткосрочному займу и почему одной ставки недостаточно для оценки стоимости предложения.
Содержание
- Что такое процентная ставка по займу
- Как рассчитать проценты по займу
- От чего зависит сумма процентов по займу
- Дневная и годовая процентная ставка
- Какой максимальной может быть процентная ставка
- Процентная ставка и ПСК — в чём разница
- Процентная ставка и переплата — в чём разница
- Постоянная и переменная процентная ставка
- Почему низкая ставка не всегда означает дешёвый заём
- Что проверить перед оформлением займа
- Главное о процентной ставке по займу
- Частые вопросы о процентной ставке по займу
КОРОТКО
Как работает процентная ставка по займу
Процентная ставка показывает размер платы за пользование заёмными деньгами. Сумма начисленных процентов зависит не только от ставки, но также от суммы займа, срока и порядка начисления процентов по договору.
Для простого краткосрочного займа ориентировочную сумму процентов можно рассчитать по формуле:
Проценты = сумма займа × дневная ставка × количество дней
При сравнении предложений проверяйте не только процентную ставку, но и ПСК, общую сумму платежей, срок и другие условия договора.
Что такое процентная ставка по займу
Процентная ставка определяет плату за пользование деньгами, предоставленными кредитором. В договоре потребительского кредита или займа информация о процентной ставке должна быть указана в процентах годовых.
При этом в предложениях краткосрочных займов заёмщик может встречать ставку, представленную также в расчёте за день. Например, если указано 0,5% в день, это означает, что при соответствующих условиях за каждый день пользования займом начисляются проценты в размере 0,5% от суммы, на которую они начисляются.
Размер процентов в рублях поэтому зависит не только от самой ставки, но и от суммы займа, срока пользования деньгами и условий договора.
Как рассчитать проценты по займу
Для простого краткосрочного займа, когда проценты начисляются на первоначальную сумму долга по одной дневной ставке, ориентировочный расчёт можно выполнить по формуле:
ФОРМУЛА
Проценты = сумма займа × дневная ставка × количество дней
При расчёте процентную ставку необходимо перевести в десятичную дробь. Например, 0,5% = 0,005.
Пример расчёта процентов
Предположим:
- сумма займа — 20 000 рублей;
- ставка — 0,5% в день;
- срок — 10 дней.
Расчёт:
20 000 × 0,005 × 10 = 1 000 рублей
При таких исходных данных за 10 дней будет начислено 1 000 рублей процентов.
Если других платежей нет и заём погашается в установленный срок, сумма возврата в этом упрощённом примере составит:
Сумма к возврату: 21 000 рублей
Это именно упрощённый пример. Фактический расчёт необходимо проверять по условиям конкретного договора: порядок начисления процентов может зависеть от его условий.
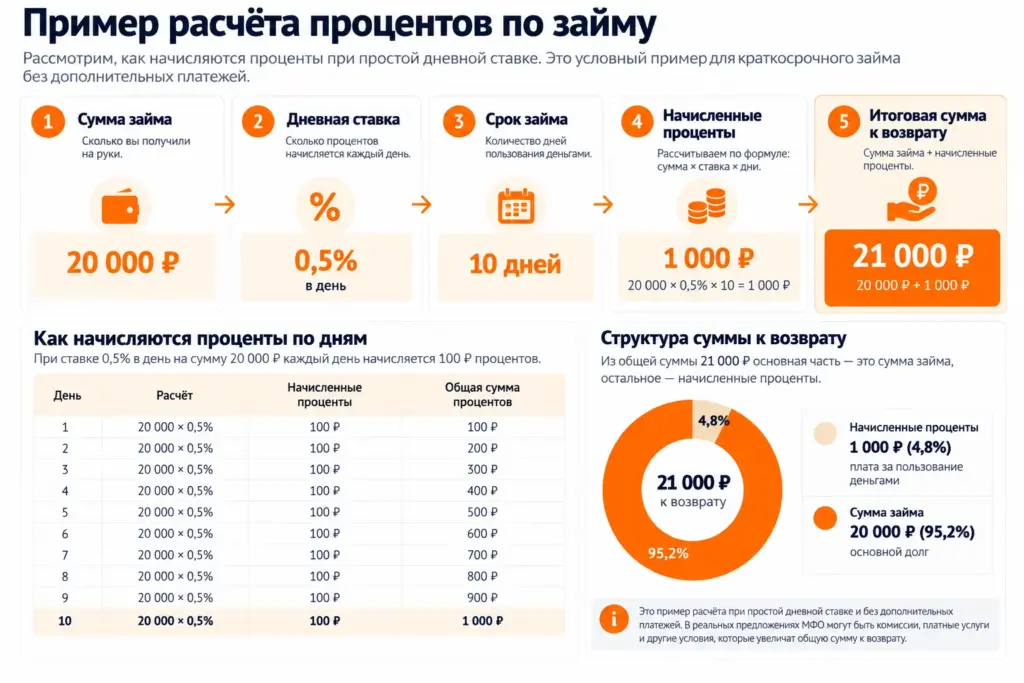
На размер процентов влияет не только ставка, но и продолжительность пользования деньгами. Подробнее о выборе срока и определении даты погашения читайте в статье «Срок займа: как выбрать и правильно определить дату погашения».
От чего зависит сумма процентов по займу
На итоговую сумму начисленных процентов прежде всего влияют три параметра:
- сумма займа;
- процентная ставка;
- срок пользования деньгами.
При одинаковой ставке более крупная сумма займа обычно означает большую сумму процентов. Аналогично увеличение срока пользования деньгами может увеличить расходы заёмщика.
Поэтому сравнивать две ставки отдельно от суммы и срока некорректно. Предложения следует сопоставлять при максимально близких исходных параметрах.
Дневная и годовая процентная ставка
Для краткосрочных займов особенно важно не путать дневную ставку с годовой.
Например, запись «0,5% в день» означает начисление процентов по дневной ставке. Это не 0,5% за весь срок займа и не 0,5% годовых.
В договоре потребительского кредита или займа процентная ставка указывается в процентах годовых. Поэтому при изучении предложения необходимо обращать внимание на единицы измерения и период, к которому относится указанное значение.
Не стоит механически сравнивать число, указанное «в день», с числом, указанным «годовых»: сначала необходимо понять, что именно обозначает каждый показатель.
Какой максимальной может быть процентная ставка
Для договоров потребительского кредита или займа российское законодательство устанавливает ограничение процентной ставки.
В настоящее время процентная ставка по договору потребительского кредита или займа не может превышать 0,8% в день. Это ограничение прямо установлено Федеральным законом № 353-ФЗ «О потребительском кредите (займе)».
Однако сам по себе установленный законом предел не означает, что любое предложение со ставкой ниже него автоматически является выгодным.
Перед оформлением необходимо оценивать остальные параметры займа: ПСК, срок, общую сумму платежей, дополнительные услуги и другие условия договора.
Процентная ставка и ПСК — в чём разница
Процентная ставка и полная стоимость займа характеризуют разные стороны стоимости заёмных денег.
Процентная ставка определяет плату за пользование предоставленной суммой в соответствии с условиями договора.
Полная стоимость кредита (займа), или ПСК, — более широкий показатель, рассчитываемый по установленным законом правилам. При его расчёте учитываются предусмотренные законом платежи заёмщика.
Поэтому одинаковая процентная ставка ещё не означает, что два предложения будут одинаковыми по общей стоимости.
Подробнее о составе ПСК, её указании в договоре и использовании при сравнении предложений мы рассказали в материале «Полная стоимость займа (ПСК): что это такое и как её понять».
Процентная ставка и переплата — в чём разница
Процентная ставка выражается в процентах и используется для определения платы за пользование деньгами.
Переплата в бытовом смысле показывает уже денежную разницу между полученной суммой и общей суммой, которую заёмщик фактически заплатит.
Например, сама по себе ставка 0,5% в день ещё не говорит, сколько рублей составят расходы. Для этого необходимо знать как минимум сумму и продолжительность пользования займом.
Если при сумме 20 000 рублей и ставке 0,5% в день проценты за 10 дней составили 1 000 рублей, именно эта сумма процентов влияет на денежную переплату в нашем упрощённом примере.
Отдельную формулу и примеры мы разобрали в статье «Как рассчитать переплату по займу: формула и пример расчёта».
Постоянная и переменная процентная ставка
Федеральный закон № 353-ФЗ предусматривает постоянную и переменную процентные ставки.
При постоянной процентной ставке её фиксированное значение определяется сторонами в индивидуальных условиях договора при его заключении.
Переменная процентная ставка может изменяться в зависимости от изменения предусмотренной договором переменной величины. При этом закон разрешает применение переменных процентных ставок только для определённых категорий кредитных договоров и договоров займа и устанавливает для них специальные требования.
Поэтому при изучении договора важно проверить не только числовое значение процентной ставки, но и условия её определения и возможного изменения.
Почему низкая ставка не всегда означает дешёвый заём
Низкая процентная ставка выглядит привлекательно, но оценивать предложение только по ней не следует.
На общие расходы могут влиять срок займа, порядок погашения, дополнительные услуги и другие предусмотренные договором платежи.
Кроме того, рекламное предложение может действовать только при выполнении определённых условий. Поэтому перед оформлением необходимо проверять не только рекламируемую ставку, но и индивидуальные условия договора.
Для более полного сравнения полезно одновременно посмотреть:
- процентную ставку;
- ПСК;
- сумму займа;
- срок;
- общую сумму предстоящих платежей;
- график погашения;
- дополнительные платные услуги;
- условия досрочного погашения;
- последствия просрочки.
Что проверить перед оформлением займа
ПРОВЕРЬТЕ ПЕРЕД ОФОРМЛЕНИЕМ
Перед подписанием договора проверьте несколько основных параметров:
- Какую сумму вы фактически получите.
- Какая процентная ставка установлена договором.
- За какой период указана ставка.
- С какой даты начинают начисляться проценты.
- На какую сумму начисляются проценты.
- Какой срок установлен для возврата займа.
- Какая ПСК указана в договоре.
- Сколько всего потребуется заплатить при соблюдении графика.
- Есть ли дополнительные платные услуги.
- Что предусмотрено договором при досрочном погашении и просрочке.
Само значение процентной ставки без остальных условий не даёт полной картины стоимости займа.
Подробный чек-лист условий, которые стоит изучить до заключения договора, смотрите в статье «Что проверить перед оформлением займа в МФО».
Главное о процентной ставке по займу
Процентная ставка показывает размер платы за пользование заёмными деньгами. Но сумма процентов в рублях зависит также от суммы займа, срока и предусмотренного договором порядка начисления.
Для простого краткосрочного займа ориентировочную сумму процентов можно рассчитать самостоятельно, однако результат необходимо сверять с индивидуальными условиями договора.
При выборе займа не следует ориентироваться только на минимальную ставку. Для сравнения необходимо также учитывать ПСК, общую сумму платежей, срок, дополнительные услуги и другие существенные условия.
СРАВНИТЕ УСЛОВИЯ
Сравните займы по основным условиям
Перед оформлением сравните сумму, срок, процентную ставку и ПСК разных предложений. Это поможет оценить условия до подачи заявки.
Частые вопросы о процентной ставке по займу
Что означает процентная ставка по займу?
Она определяет плату за пользование предоставленными кредитором деньгами. Для оценки расходов необходимо учитывать не только значение ставки, но также сумму, срок и порядок начисления процентов.
Как рассчитать проценты по займу?
В простом случае с одной дневной ставкой ориентировочный расчёт можно выполнить по формуле: сумма займа × дневная ставка × количество дней. Например, при 20 000 рублей, 0,5% в день и сроке 10 дней получится 1 000 рублей процентов.
Что означает ставка 0,5% в день?
Это означает, что ставка относится к одному дню пользования займом. В простом расчёте 0,5% от 20 000 рублей составляет 100 рублей за день.
Может ли ставка по займу быть выше 0,8% в день?
Нет. Для договора потребительского кредита (займа) Федеральный закон № 353-ФЗ устанавливает предельную процентную ставку — 0,8% в день.
Чем процентная ставка отличается от ПСК?
Ставка характеризует плату за пользование заёмными деньгами. ПСК является более широким показателем стоимости потребительского кредита или займа и рассчитывается с учётом предусмотренных законом платежей.
Источники
- Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», статья 5 — требования к информации об условиях потребительского кредита или займа, процентной ставке и ограничениям её размера.
- Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», статья 9 — положения о постоянной и переменной процентных ставках.
- Федеральный закон № 353-ФЗ «О потребительском кредите (займе)» — действующая редакция закона с изменениями, вступившими в силу 1 сентября 2026 года.
Материал проверен: 4 октября 2026 года.
Информация носит справочный характер. Условия конкретного займа необходимо проверять в документах кредитора перед заключением договора.