Кредитные каникулы позволяют заёмщику на определённый период приостановить обязательные платежи по потребительскому кредиту или займу, если возникла предусмотренная законом трудная жизненная ситуация.
Такой механизм действует и для займов, выданных микрофинансовыми организациями. При соблюдении установленных законом условий кредитор не вправе произвольно отказать заёмщику в предоставлении льготного периода. При этом каникулы не означают списание долга или процентов.
Разберём, кто может получить кредитные каникулы по займу, при каких условиях они предоставляются, на какой срок можно приостановить платежи и что происходит с задолженностью после окончания льготного периода.
Содержание
- Что такое кредитные каникулы
- Можно ли получить каникулы по займу МФО
- Кто имеет право на кредитные каникулы
- Как рассчитывается снижение дохода на 30%
- Какие ограничения действуют по сумме займа
- Можно ли оформить каникулы при просрочке
- На какой срок предоставляются кредитные каникулы
- Как обратиться за кредитными каникулами
- Какие документы могут потребоваться
- Начисляются ли проценты во время кредитных каникул
- Что происходит со штрафами и пенями
- Что будет после окончания кредитных каникул
- Можно ли погашать заём во время каникул
- Что проверить перед обращением
- Главное о кредитных каникулах
- Частые вопросы
КОРОТКО
Что важно знать о кредитных каникулах
Кредитные каникулы позволяют временно приостановить платежи по потребительскому кредиту или займу на срок до шести месяцев при наличии предусмотренной законом трудной жизненной ситуации.
Одно из оснований — снижение среднемесячного дохода более чем на 30%. Отдельное основание предусмотрено для заёмщиков, пострадавших в результате чрезвычайной ситуации.
Каникулы не списывают основной долг. Во время льготного периода на основной долг по обычному потребительскому займу продолжают начисляться проценты по предусмотренной договором ставке.
Что такое кредитные каникулы
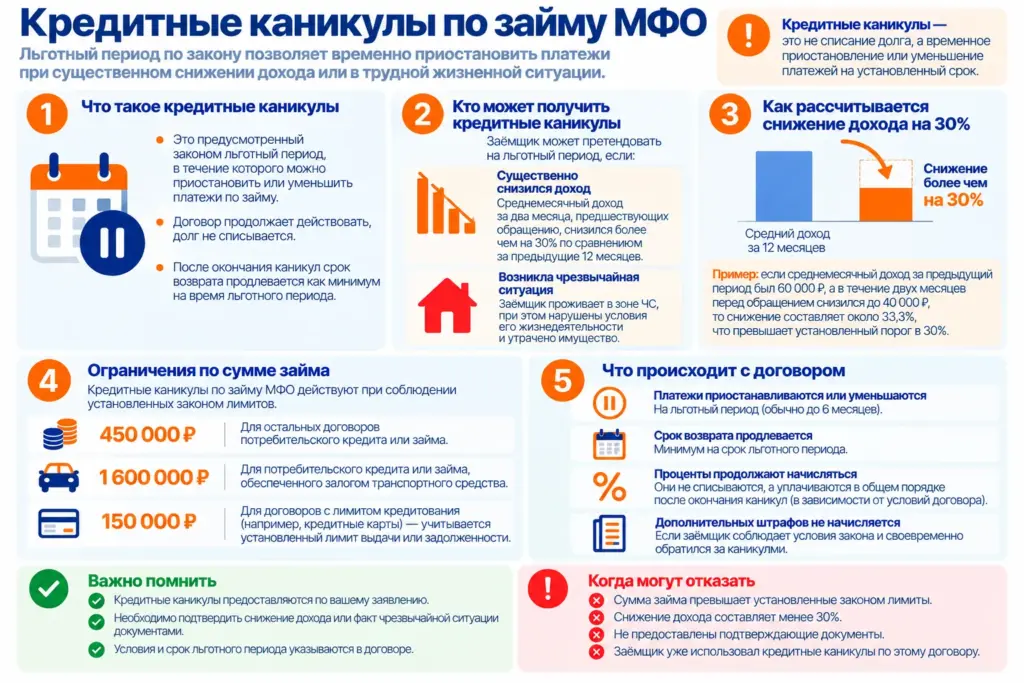
Кредитные каникулы — предусмотренный законом льготный период, в течение которого заёмщик может приостановить исполнение своих обязательств по договору потребительского кредита или займа.
Это не прощение задолженности и не прекращение договора.
После окончания льготного периода договор продолжает действовать, а срок возврата кредита или займа продлевается как минимум на продолжительность предоставленных каникул.
Постоянный механизм таких кредитных каникул действует с 1 января 2024 года и распространяется в том числе на договоры, заключённые ранее.
Кредитные каникулы следует отличать от обычной реструктуризации задолженности. При реструктуризации новые условия погашения согласовываются с кредитором и не возникают автоматически только из-за финансовых трудностей заёмщика. Подробнее об этом — в статье «Реструктуризация займа: что это такое и когда обращаться в МФО».
Можно ли получить кредитные каникулы по займу МФО
Да. Правила распространяются не только на банковские потребительские кредиты, но и на потребительские займы.
Поэтому при соблюдении предусмотренных законом условий заёмщик может обратиться за кредитными каникулами и в микрофинансовую организацию.
Банк России прямо указывает среди кредиторов, на которых распространяется этот механизм, банки, МФО и кредитные потребительские кооперативы.
При этом не следует путать этот механизм с ипотечными каникулами или специальными правилами для отдельных категорий заёмщиков. В этой статье речь идёт именно о кредитных каникулах по обычному потребительскому кредиту или займу.
Кто имеет право на кредитные каникулы
Закон предусматривает две основные трудные жизненные ситуации, которые могут дать право на льготный период.
ОСНОВАНИЯ ДЛЯ КАНИКУЛ
Заёмщик может претендовать на льготный период, если:
1. Существенно снизился доход.
Среднемесячный доход за два месяца, предшествующих месяцу обращения, снизился более чем на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев.
2. Заёмщик пострадал от чрезвычайной ситуации.
Он проживает в жилом помещении, находящемся в зоне чрезвычайной ситуации, при этом нарушены условия его жизнедеятельности и утрачено имущество в результате такой чрезвычайной ситуации.
При чрезвычайной ситуации обратиться с требованием необходимо в установленный законом срок — в течение 60 дней со дня установления соответствующих фактов.
Как рассчитывается снижение дохода на 30%
Для проверки основания сравниваются два показателя.
Сначала определяется среднемесячный доход за два месяца, предшествующих месяцу обращения за кредитными каникулами.
Затем он сравнивается со среднемесячным доходом за 12 месяцев, предшествующих месяцу обращения.
Право по этому основанию возникает, если первый показатель снизился более чем на 30%.
Например, если среднемесячный доход за предыдущий расчётный период составлял 60 000 ₽, а в течение двух месяцев перед обращением снизился до 40 000 ₽, снижение составляет около 33,3%.
Такое снижение превышает установленный законом порог в 30%.
Фактическое право на каникулы необходимо определять с учётом предусмотренного законом порядка расчёта и документов, подтверждающих доход.
Какие ограничения действуют по сумме займа
Кредитные каникулы предоставляются не по любой первоначальной сумме договора. Закон устанавливает максимальные размеры кредитов и займов, к которым применяется этот механизм.
На дату проверки материала действуют следующие пределы.
МАКСИМАЛЬНЫЙ РАЗМЕР
450 000 ₽ — для остальных договоров потребительского кредита или займа.
1 600 000 ₽ — для потребительского кредита или займа, обеспеченного залогом транспортного средства.
150 000 ₽ — для договора с лимитом кредитования; учитывается установленный законом показатель лимита выдачи или задолженности.
Для обычного микрозайма МФО наиболее важен предел 450 000 ₽.
При этом законодательство допускает последующее установление Правительством РФ иных максимальных размеров, поэтому перед обращением актуальный предел необходимо перепроверять.
Можно ли оформить каникулы при просрочке
Само наличие просроченной задолженности не лишает заёмщика возможности обратиться за кредитными каникулами. На это отдельно обращает внимание Банк России.
Но это не означает, что любая стадия взыскания позволяет автоматически воспользоваться льготным периодом.
Закон содержит дополнительные условия. В частности, на день получения кредитором требования не должны быть совершены некоторые предусмотренные законом действия, связанные с принудительным взысканием, требованиями к поручителю или обращением взыскания на залог.
Поэтому при возникновении финансовых трудностей лучше обращаться к кредитору не откладывая ситуацию до поздней стадии взыскания.
Подробнее о самой просрочке и начислениях читайте в статье «Просрочка займа: что происходит с процентами и задолженностью».
На какой срок предоставляются кредитные каникулы
Заёмщик вправе определить продолжительность льготного периода самостоятельно, но она не может превышать шесть месяцев.
Можно также определить дату его начала с учётом установленных законом ограничений.
Если в требовании не указаны продолжительность и дата начала льготного периода, по общему правилу он считается равным шести месяцам, а датой начала становится дата направления требования кредитору.
Если финансовая ситуация улучшилась раньше, заёмщик вправе досрочно прекратить действие каникул, уведомив кредитора.
Как обратиться за кредитными каникулами
Кредитные каникулы не возникают автоматически только потому, что снизился доход.
Заёмщику необходимо обратиться к кредитору с требованием о предоставлении льготного периода.
КАК ДЕЙСТВОВАТЬ
- Проверьте, подходит ли договор под требования закона.
- Определите основание для кредитных каникул.
- Подготовьте подтверждающие документы, если они необходимы.
- Обратитесь непосредственно к своему кредитору.
- Укажите желаемую продолжительность льготного периода и дату его начала, если хотите определить их самостоятельно.
- Сохраните подтверждение направления требования.
- Получите и проверьте ответ кредитора.
- После установления каникул уточните изменившийся порядок исполнения обязательств.
Используйте предусмотренные законом и договором способы взаимодействия с кредитором и сохраняйте документы, подтверждающие обращение.
Какие документы могут потребоваться
Документы зависят от основания, по которому заёмщик обращается за льготным периодом.
При снижении дохода необходимо подтвердить обстоятельства, позволяющие рассчитать изменение дохода.
При обращении в связи с чрезвычайной ситуацией требуются документы, подтверждающие соответствующие обстоятельства в предусмотренном законом порядке.
Не следует отправлять документы неизвестным посредникам или через сомнительные сайты. Требование о кредитных каникулах подаётся кредитору, с которым заключён договор.
Начисляются ли проценты во время кредитных каникул
Это один из самых важных моментов.
Кредитные каникулы не означают, что заём становится беспроцентным.
В течение льготного периода по обычному потребительскому кредиту или займу на основной долг, входящий в текущую задолженность на день установления каникул, начисляются проценты по ставке, предусмотренной договором до предоставления льготного периода. Закон предусматривает отдельное обращение с уже просроченной до каникул частью основного долга.
Начисленные за время каникул проценты фиксируются по окончании льготного периода и впоследствии подлежат уплате в установленном законом порядке.
Поэтому каникулы дают временную передышку в платежах, но не обнуляют стоимость займа.
Подробнее о том, как работает ставка, мы рассказывали в статье «Процентная ставка по займу: что означает и как рассчитать проценты».
Что происходит со штрафами и пенями
Во время льготного периода не допускается начисление неустойки — штрафов и пеней — за неисполнение или ненадлежащее исполнение обязательств по возврату кредита или займа и уплате процентов.
Суммы процентов и неустойки, начисленные за нарушение обязательств до начала льготного периода, фиксируются на время его действия в предусмотренном законом порядке.
Поэтому важно различать:
проценты за пользование займом — в период каникул могут продолжать начисляться;
неустойку за неисполнение обязательств во время каникул — начислять за этот период нельзя.
Что будет после окончания кредитных каникул
После завершения льготного периода долг не исчезает.
Договор продолжает действовать на условиях, существовавших до предоставления каникул, с предусмотренными законом изменениями.
Срок возврата кредита или займа продлевается не менее чем на срок льготного периода. Кредитор должен предоставить заёмщику уточнённый график платежей, когда обязанность по его предоставлению применяется к соответствующему договору.
Проценты, накопившиеся в период каникул, также предстоит погасить.
Поэтому после окончания льготного периода необходимо проверить новый порядок платежей и актуальную сумму задолженности.
Можно ли погашать заём во время каникул
Да. Закон позволяет в течение льготного периода вносить средства в счёт досрочного погашения без автоматического прекращения каникул — в пределах установленного законом максимального размера таких платежей.
Если внесённые суммы превысят предусмотренный предел, льготный период может прекратиться.
Поэтому перед внесением крупного платежа во время каникул разумно уточнить у кредитора, как он будет учтён.
Общие правила возврата денег раньше срока разобраны в статье «Досрочное погашение займа: как вернуть заём раньше срока».
Что проверить перед обращением
ПЕРЕД ОБРАЩЕНИЕМ
Проверьте:
- Является ли договор потребительским кредитом или займом, на который распространяется механизм.
- Не превышает ли первоначальный размер кредита или займа установленный предел.
- Есть ли предусмотренная законом трудная жизненная ситуация.
- Соответствует ли снижение дохода установленному критерию.
- Какие документы подтверждают основание.
- Какой срок каникул вам необходим.
- Какую дату начала льготного периода вы хотите указать.
- Каким способом направить требование кредитору.
- Как будут начисляться проценты.
- Как изменится порядок платежей после окончания каникул.
Кредитные каникулы следует рассматривать не как способ избавиться от задолженности, а как предусмотренную законом возможность временно снизить платёжную нагрузку в трудной жизненной ситуации.
Главное о кредитных каникулах
Кредитные каникулы доступны в том числе заёмщикам МФО, если договор и обстоятельства соответствуют установленным законом требованиям.
Льготный период может продолжаться до шести месяцев. Одним из основных оснований является снижение среднемесячного дохода более чем на 30%; отдельное основание связано с чрезвычайной ситуацией.
Просрочка сама по себе не лишает права обратиться за каникулами.
При этом основной долг не списывается, а проценты по обычному потребительскому займу во время льготного периода продолжают начисляться по договорной ставке.
По окончании каникул обязательства необходимо продолжить исполнять с учётом изменившегося срока и порядка платежей.
ЕСТЬ ТРУДНОСТИ С ПЛАТЕЖОМ?
Сначала оцените задолженность и условия договора
Проверьте текущую сумму долга, срок платежа и условия кредитора. Если возникла просрочка, важно понимать порядок дальнейших начислений.
Частые вопросы
Можно ли получить кредитные каникулы по микрозайму?
Да. Законодательный механизм распространяется на потребительские займы, в том числе предоставленные МФО, при соблюдении установленных условий.
На сколько месяцев можно оформить кредитные каникулы?
Продолжительность льготного периода определяет заёмщик, но она не может превышать шести месяцев.
Дадут ли кредитные каникулы, если уже есть просрочка?
Наличие просроченной задолженности само по себе не препятствует обращению. Однако должны выполняться остальные предусмотренные законом условия.
Списываются ли проценты во время кредитных каникул?
Нет. Для обычного потребительского кредита или займа проценты на соответствующую сумму основного долга продолжают начисляться по предусмотренной договором ставке.
Начисляются ли штрафы во время кредитных каникул?
За неисполнение обязательств, приостановленных на период каникул, неустойка в течение льготного периода не начисляется. Ранее возникшие суммы учитываются по установленным законом правилам.
Можно ли закончить кредитные каникулы раньше?
Да. Заёмщик вправе прекратить льготный период досрочно, уведомив кредитора.
Можно ли получить кредитные каникулы несколько раз?
Закон допускает отдельное использование льготного периода в связи со снижением дохода и в связи с чрезвычайной ситуацией при соблюдении установленных требований. Банк России разъясняет это как возможность воспользоваться каникулами один раз по каждому из этих оснований.
Кредитные каникулы уменьшают сумму долга?
Нет. Это временное изменение порядка исполнения обязательств, а не списание задолженности.
Источники
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», статья 6.1-2 — особенности изменения условий договора по требованию заёмщика
- Банк России — «Кредитные каникулы по договорам потребительского кредита (займа)»
- Федеральный закон от 24.07.2023 № 348-ФЗ, статья 4 — действующие максимальные размеры кредитов и займов для предоставления льготного периода
Материал проверен: 5 октября 2026 года.
Информация носит справочный характер. Возможность получения кредитных каникул зависит от условий конкретного договора, обстоятельств заёмщика и действующих требований законодательства.