Чтобы понять, сколько может начислить МФО по займу, важно учитывать сразу несколько законодательных ограничений. Микрофинансовая организация не может бесконечно начислять проценты, штрафы и другие платежи по потребительскому займу. Закон устанавливает ограничения как на размер процентной ставки, так и на общую сумму определённых начислений.
С 1 апреля 2026 года для потребительских кредитов и займов со сроком возврата не более одного года действует новый предел: учитываемые законом начисления не могут превысить 100% от первоначальной суммы займа.
Разберёмся, какие платежи входят в это ограничение, как оно работает на практике, сколько максимально может составить долг и какие правила необходимо учитывать при займах в МФО.
Содержание
- Сколько процентов может начислять МФО
- Что означает ограничение 0,8% в день
- Что означает предел начислений 100% от суммы займа
- Какие начисления входят в ограничение 100%
- Как работает ограничение на примере
- Что происходит с долгом после достижения предела
- Распространяется ли ограничение на штрафы и пени
- Почему сумма долга может отличаться от простой суммы процентов
- Что проверить в договоре займа
- Главное об ограничениях процентов и переплаты
- Частые вопросы об ограничениях процентов по займам
КОРОТКО
Какие ограничения действуют для займов МФО
Процентная ставка по договору потребительского займа не может превышать установленный законом предел. Для большинства таких займов максимальное значение составляет 0,8% в день.
Для потребительских кредитов и займов со сроком возврата не более одного года действует также ограничение общей суммы определённых начислений. С 1 апреля 2026 года они не могут превышать 100% первоначальной суммы займа.
Эти ограничения работают по-разному: 0,8% в день ограничивает процентную ставку, а 100% — совокупный размер учитываемых законом начислений. Поэтому при проверке займа важно не смешивать эти два показателя.
Сколько процентов может начислять МФО
Размер процентов по потребительскому займу зависит от суммы займа, установленной договором процентной ставки и срока пользования деньгами.
При этом кредитор не может устанавливать процентную ставку без ограничений. Федеральный закон № 353-ФЗ устанавливает максимальное значение процентной ставки по договору потребительского кредита (займа).
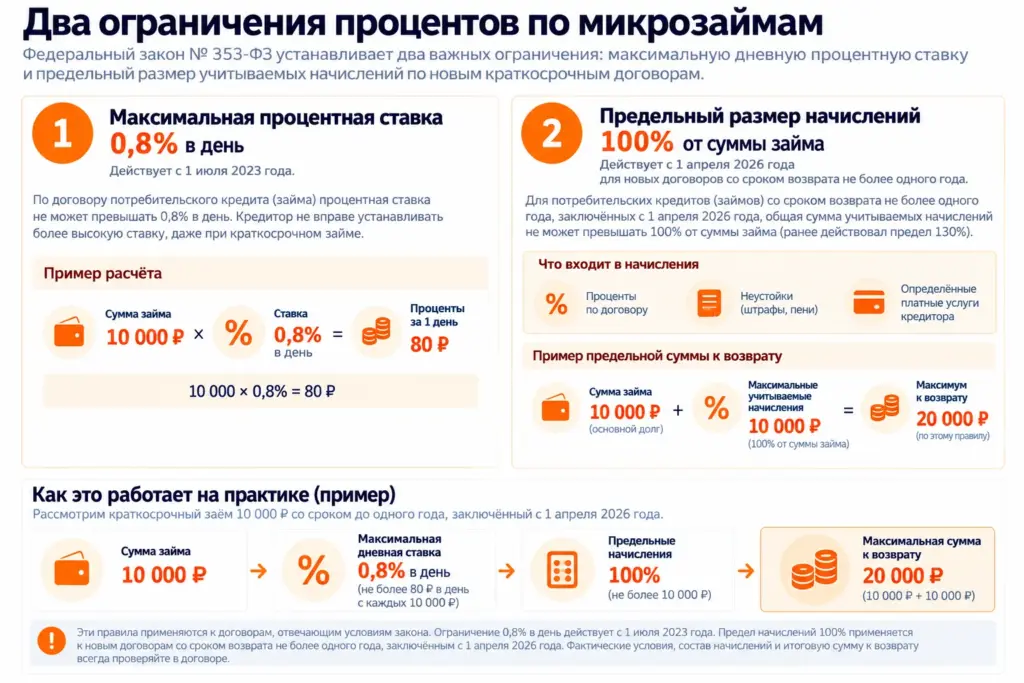
В общем случае процентная ставка не может превышать 0,8% в день.
Например, если сумма займа составляет 20 000 рублей, а ставка — 0,8% в день, то при простом расчёте за один день пользования деньгами будет начислено:
20 000 × 0,008 = 160 рублей
За 10 дней:
160 × 10 = 1 600 рублей
Однако ограничение дневной процентной ставки — не единственный установленный законом предел. Для займов со сроком возврата не более одного года действует также ограничение общей суммы определённых начислений.
Подробнее о дневной ставке и расчёте процентов читайте в материале «Процентная ставка по займу: что означает и как рассчитать проценты».
Что означает ограничение 0,8% в день
Ограничение 0,8% в день относится именно к процентной ставке по договору потребительского кредита или займа.
Например, при займе 10 000 рублей ставка 0,8% в день соответствует 80 рублям процентов за один день при простом расчёте:
10 000 × 0,008 = 80 рублей
За 10 дней:
80 × 10 = 800 рублей
Фактическую сумму платежей необходимо проверять по условиям конкретного договора. Кроме процентной ставки при оценке стоимости займа следует учитывать ПСК, срок, дополнительные платные услуги и общую сумму платежей.
Важно также не путать ограничение 0,8% в день с пределом начислений 100% от суммы займа. Первое ограничивает размер процентной ставки, второе — совокупный размер определённых законом начислений.
О том, чем процентная ставка отличается от полной стоимости займа, подробнее рассказано в статье «Полная стоимость займа (ПСК): что это такое и как её понять».
Что означает предел начислений 100% от суммы займа
С 1 апреля 2026 года для новых потребительских кредитов и займов, срок возврата которых при заключении договора не превышает одного года, действует предел начислений 100% от предоставленной суммы займа.
До этого предельное значение составляло 130%.
Это означает, что после достижения установленного предела начисление платежей, входящих в фиксируемую законом сумму, должно прекратиться.
Например, если первоначальная сумма займа составляет 10 000 рублей, предельный размер учитываемых начислений составит ещё 10 000 рублей.
Таким образом, при применении этого ограничения общий долг по такому займу не должен превысить 20 000 рублей: 10 000 рублей основного долга плюс не более 10 000 рублей учитываемых начислений.
Именно такой принцип расчёта приводит Банк России при разъяснении новых правил.
Важно: правило относится к договорам, срок возврата которых на момент заключения не превышает одного года.
Какие начисления входят в ограничение 100%
В фиксируемую сумму платежей, для которой установлен предел 100%, закон включает:
- проценты по займу;
- неустойку — штрафы и пени;
- иные меры ответственности по договору потребительского кредита или займа;
- платежи за услуги, работы или товары, которые кредитор оказывает или реализует заёмщику за отдельную плату по договору потребительского кредита или займа.
Когда совокупный размер этих начислений достигает 100% предоставленной суммы займа, дальнейшее их начисление в рамках установленного законом ограничения не допускается.
Условие об этом ограничении должно быть указано на первой странице договора, перед таблицей с индивидуальными условиями. Поэтому при проверке договора заёмщик может найти информацию о предельной сумме начислений ещё до его заключения.
Как работает ограничение на примере
ПРИМЕР
Как работает предел 100%
Предположим, человек получил потребительский заём сроком до одного года на сумму 15 000 рублей.
Максимальная фиксируемая сумма начислений:
15 000 × 100% = 15 000 рублей
Следовательно, после достижения учитываемыми законом начислениями суммы 15 000 рублей их дальнейшее начисление не допускается.
В таком примере сумма основного долга и предельных начислений составит:
15 000 + 15 000 = 30 000 рублей
Это упрощённый пример, показывающий принцип действия законодательного ограничения. Фактическую задолженность необходимо проверять по конкретному договору и истории платежей.
Правило и сам принцип «двойного размера» подтверждаются Банком России.
Что происходит с долгом после достижения предела
Достижение предела начислений не означает, что основной долг автоматически списывается.
Ограничение устанавливает предел для начисления предусмотренных законом процентов, неустойки, иных мер ответственности и соответствующих платных услуг.
Само обязательство вернуть полученную сумму займа сохраняется.
Поэтому правило 100% правильнее понимать не как «долг исчезает после достижения лимита», а как законодательное ограничение дальнейшего роста определённых начислений по договору.
Если у заёмщика возникла просроченная задолженность, необходимо ориентироваться на размер фактического основного долга, уже начисленные платежи, произведённые выплаты и условия конкретного договора.
Если фактическая сумма долга непонятна или не совпадает с вашим расчётом, порядок её проверки разобран в статье «Как узнать задолженность по займу и проверить расчёт МФО».
Распространяется ли ограничение на штрафы и пени
Да. Неустойка — штрафы и пени — прямо включена законом в фиксируемую сумму платежей.
Это означает, что кредитор не может сначала довести проценты до предельной суммы, а затем неограниченно продолжать увеличивать задолженность за счёт штрафов и пеней.
При расчёте предела учитывается совокупная сумма предусмотренных законом начислений, включая проценты и неустойку.
При этом наличие законодательного предела не отменяет последствий просрочки и обязанности вернуть основной долг. Поэтому дату платежа и условия ответственности за нарушение договора необходимо проверять заранее.
Подробнее о сроке займа и определении даты платежа читайте в статье «Срок займа: как выбрать и правильно определить дату погашения».
Если денег на ближайший платёж не хватает, одного знания предельных начислений недостаточно. Возможные действия до и после возникновения просрочки мы собрали в статье «Что делать, если нечем платить микрозайм».
Почему сумма долга может отличаться от простой суммы процентов
Расчёт по формуле «сумма займа × дневная ставка × количество дней» позволяет понять принцип начисления процентов, но фактическая задолженность может зависеть и от других условий договора.
На итоговую сумму могут влиять:
- фактический срок пользования деньгами;
- произведённые заёмщиком платежи;
- наличие просрочки;
- начисленная неустойка;
- предусмотренные договором платные услуги;
- досрочное погашение;
- порядок распределения внесённых платежей.
Поэтому собственный расчёт полезен для предварительной проверки, но итоговую задолженность необходимо сопоставлять с условиями договора и расчётом кредитора.
Принцип самостоятельного расчёта рассмотрен в статье «Как рассчитать переплату по займу: формула и пример расчёта».
Что проверить в договоре займа
ПРОВЕРЬТЕ ПЕРЕД ОФОРМЛЕНИЕМ
- Какую сумму вы фактически получаете.
- Какой срок займа указан в договоре.
- Какова процентная ставка.
- Какая ПСК указана кредитором.
- Какова общая сумма платежей.
- Есть ли дополнительные платные услуги.
- Какая дата погашения установлена договором.
- Предусмотрен ли один платёж или несколько.
- Какие последствия предусмотрены при просрочке.
- Как осуществляется досрочное погашение.
- Указано ли на первой странице договора ограничение предельной суммы начислений, если срок займа не превышает одного года.
Не оценивайте предложение только по рекламной ставке. Сравнивайте процентную ставку, ПСК, срок, общую сумму платежей и дополнительные условия договора.
Главное об ограничениях процентов и переплаты
Для потребительских займов законодательство устанавливает несколько разных механизмов, ограничивающих стоимость и рост задолженности.
Процентная ставка по договору потребительского кредита или займа не может превышать 0,8% в день.
Для договоров со сроком возврата не более одного года с 1 апреля 2026 года действует дополнительный предел: фиксируемая сумма процентов, неустойки, иных мер ответственности и определённых платных услуг не может превышать 100% предоставленной суммы займа.
Эти ограничения нельзя смешивать: дневной предел относится к процентной ставке, а предел 100% ограничивает совокупный размер определённых начислений.
При выборе займа необходимо проверять не только ставку, но также ПСК, срок, общую сумму платежей и условия договора.
СРАВНИТЕ УСЛОВИЯ
Проверьте условия займов перед оформлением
Сравните ставки, сроки, суммы и другие параметры предложений МФО в одном месте.
Частые вопросы об ограничениях процентов по займам
Сколько процентов в день может начислять МФО?
Процентная ставка по договору потребительского кредита или займа не может превышать 0,8% в день. При этом для стоимости займа действуют и другие законодательные ограничения.
Что означает ограничение 100% от суммы займа?
Для потребительских кредитов и займов со сроком возврата не более одного года определённые законом начисления не могут превышать 100% предоставленной суммы займа. Для новых договоров этот предел действует с 1 апреля 2026 года.
Если взять 10 000 рублей, долг может вырасти до 20 000 рублей?
Для займа, подпадающего под это ограничение, при первоначальной сумме 10 000 рублей фиксируемая сумма начислений может составить не более 10 000 рублей. Вместе с первоначальной суммой основного долга это соответствует предельной сумме 20 000 рублей в рамках данного ограничения.
Входят ли штрафы и пени в предел 100%?
Да. Закон включает неустойку — штрафы и пени — в фиксируемую сумму платежей вместе с процентами, иными мерами ответственности и определёнными платными услугами кредитора.
Что происходит после достижения предела начислений?
После достижения фиксируемой суммой установленного предела дальнейшее начисление входящих в неё платежей не допускается. При этом обязанность вернуть непогашенную сумму основного долга сохраняется.
Где посмотреть ограничение по переплате?
Для договора потребительского кредита или займа со сроком возврата не более одного года соответствующее условие должно быть размещено на первой странице договора перед таблицей индивидуальных условий.
Источники
- Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», статья 5
Части 23–24 — ограничение процентной ставки и предельной суммы начислений. - Банк России — «С 1 апреля 2026 года снижается максимальная переплата по кредитам и займам»
Разъяснение перехода со 130% на 100% и пример расчёта. - Банк России — раздел «Микрофинансирование»
Информация об ограничении предельной задолженности по краткосрочным потребительским займам.
Материал проверен: 5 октября 2026 года.
Информация носит справочный характер. Условия конкретного займа необходимо проверять в документах кредитора перед заключением договора.