Погашение займа — это не только перевод необходимой суммы кредитору. Заёмщику важно правильно выбрать способ оплаты, учесть срок зачисления денег и после последнего платежа убедиться, что обязательства действительно исполнены и задолженности больше нет.
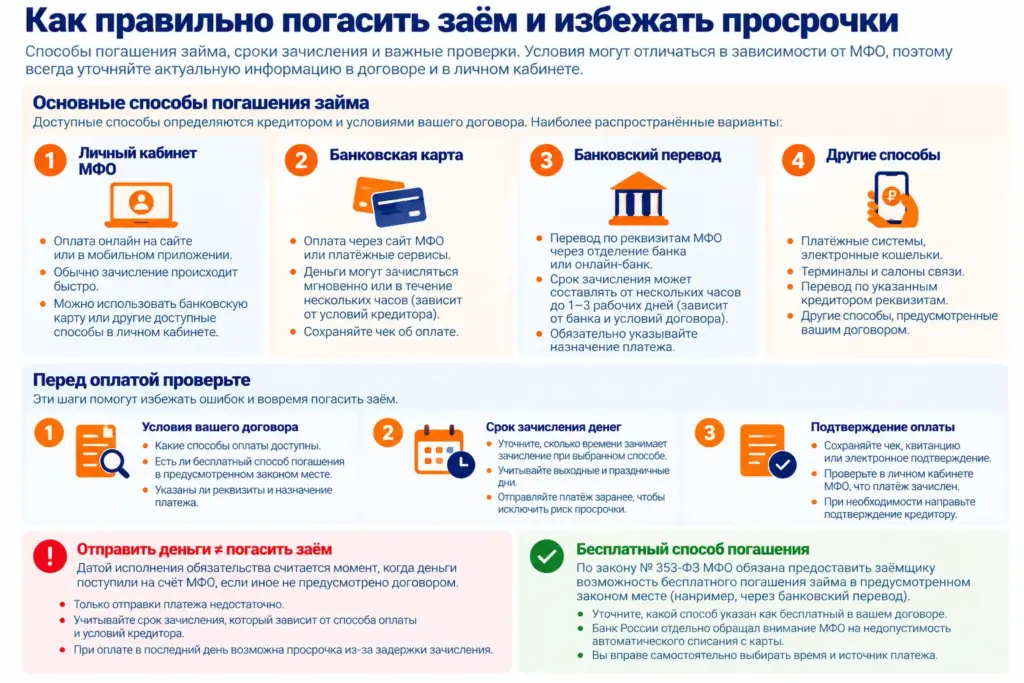
Способы погашения должны быть указаны в договоре потребительского кредита или займа. При этом кредитор обязан сообщить заёмщику о бесплатном способе исполнения денежных обязательств, предусмотренном законом.
Разберёмся, какими способами можно погасить заём, когда лучше вносить деньги, как учитывается платёж при наличии задолженности и что проверить после последнего платежа.
Содержание
- Какие способы погашения займа существуют
- Где посмотреть способы оплаты займа
- Должен ли быть бесплатный способ погашения
- Когда считается внесённым платёж по займу
- Почему не стоит откладывать платёж на последний момент
- Как учитывается платёж, если его недостаточно
- Как погасить заём полностью
- Чем отличается обычное погашение от досрочного
- Что проверить после последнего платежа
- Как убедиться, что заём действительно закрыт
- Главное о погашении займа
- Частые вопросы о погашении займа
КОРОТКО
Что важно знать о погашении займа
Способы погашения необходимо проверять в договоре и документах кредитора. Закон требует предоставить заёмщику информацию в том числе о бесплатном способе исполнения обязательств.
Деньги лучше вносить с учётом времени, необходимого для их зачисления и исполнения обязательства выбранным способом.
После последнего платежа необходимо проверить остаток задолженности. Если заём погашается раньше установленного срока, следует соблюдать отдельный порядок досрочного возврата.
Какие способы погашения займа существуют
Конкретные способы оплаты определяются кредитором и условиями договора. В зависимости от МФО заёмщику могут быть доступны, например:
- оплата в личном кабинете;
- списание с банковской карты;
- банковский перевод;
- перевод по указанным кредитором реквизитам;
- другие предусмотренные договором способы.
Не следует исходить из того, что любой перевод денег на реквизиты МФО автоматически будет правильно идентифицирован как платёж именно по вашему договору.
Перед оплатой необходимо проверить реквизиты, назначение платежа и другие данные, которые кредитор требует для идентификации договора.
Где посмотреть способы оплаты займа
Информация о способах исполнения денежных обязательств должна содержаться в условиях договора потребительского кредита или займа. Закон также предусматривает включение соответствующей информации в индивидуальные условия договора.
Поэтому в первую очередь следует проверить:
- индивидуальные условия договора;
- общие условия;
- график платежей, если он предусмотрен;
- личный кабинет заёмщика;
- официальные инструкции кредитора по погашению.
Если способ оплаты или реквизиты вызывают сомнения, их лучше уточнить у кредитора до перевода денег.
Должен ли быть бесплатный способ погашения
Да. Закон № 353-ФЗ предусматривает обязанность кредитора предоставить заёмщику информацию о способе бесплатного исполнения денежного обязательства в предусмотренном законом месте.
Банк России отдельно обращал внимание МФО на ситуацию, когда единственным бесплатным вариантом фактически становится автоматическое списание с конкретной банковской карты. Регулятор указывает, что такой подход ограничивает возможность заёмщика самостоятельно выбирать время и источник платежа, а также вносить сумму больше предусмотренной графиком или совершать досрочное погашение.
Важно
Наличие у МФО платных способов оплаты не означает, что заёмщик обязан пользоваться именно ими.
Перед платежом проверьте, какой бесплатный способ указан кредитором и подходит ли он для необходимой операции.
Когда считается внесённым платёж по займу
Дата, когда заёмщик отправил деньги, и момент надлежащего исполнения обязательства не всегда практически совпадают.
Банк России обращает внимание на необходимость учитывать предусмотренные договором способы исполнения обязательства и момент возврата долга.
Поэтому перед оплатой необходимо проверить:
- каким способом вносится платёж;
- сколько времени может занимать операция;
- какая дата учитывается при исполнении обязательства;
- предусмотрены ли особенности для выходных или праздничных дней.
Особенно важно это учитывать непосредственно перед установленной датой погашения.
Подробнее о сроках и определении даты погашения читайте в статье «Срок займа: как выбрать и правильно определить дату погашения».
Почему не стоит откладывать платёж на последний момент
Даже если заёмщик располагает необходимой суммой, техническая задержка перевода может создать проблему, если деньги поступят позднее предусмотренного срока.
Поэтому перед последним днём оплаты полезно заранее проверить срок проведения операции выбранным способом.
Сохраняйте подтверждение платежа: чек, квитанцию, банковское подтверждение или другой документ, позволяющий установить сумму и дату операции.
Если обязательство не будет исполнено своевременно, может возникнуть просроченная задолженность.
Подробнее о начислениях и последствиях нарушения срока читайте в статье «Просрочка займа: что происходит с процентами и задолженностью».
Как учитывается платёж, если его недостаточно
Если внесённой суммы недостаточно для полного исполнения обязательств, заёмщик не может просто предполагать, что кредитор направит её на ту часть долга, которую сам заёмщик считает приоритетной.
Для договоров потребительского кредита или займа, заключённых после 1 июля 2024 года, часть 20 статьи 5 № 353-ФЗ устанавливает следующую очередность погашения:
ОЧЕРЕДНОСТЬ ПОГАШЕНИЯ
- задолженность по процентам;
- задолженность по основной сумме долга;
- проценты, начисленные за текущий период платежей;
- сумма основного долга за текущий период платежей;
- неустойка — штраф или пеня;
- другие платежи, предусмотренные законодательством или договором.
Важно: эта установленная законом очередность не может быть изменена соглашением сторон.
Пример
Предположим, у заёмщика одновременно имеются:
- просроченные проценты;
- просроченный основной долг;
- текущие обязательства;
- начисленная неустойка.
Если внесённой суммы недостаточно для погашения всего долга, она распределяется не произвольно, а согласно установленной законом очередности.
Поэтому после частичного платежа полезно проверить, какие именно части задолженности были погашены и какой остаток сохранился.
Как погасить заём полностью
Если заём погашается в предусмотренную договором дату, необходимо определить точную сумму, необходимую для исполнения обязательств, и внести её предусмотренным способом.
ПЕРЕД ПОСЛЕДНИМ ПЛАТЕЖОМ
Проверьте:
- остаток основного долга;
- начисленные проценты;
- наличие других подлежащих уплате сумм;
- дату платежа;
- реквизиты;
- возможную комиссию выбранного способа;
- срок проведения платежа.
Не следует определять окончательную сумму только по первоначальному графику, если ранее были просрочки, частичные платежи или другие изменения.
В такой ситуации лучше проверить актуальный размер задолженности непосредственно у кредитора.
Если итоговая сумма вызывает вопросы, отдельно проверьте основной долг, начисленные проценты, неустойку и учёт ранее внесённых платежей. Пошаговый порядок проверки мы разобрали в статье «Как узнать задолженность по займу и проверить расчёт МФО».
Чем отличается обычное погашение от досрочного
Если заёмщик возвращает деньги в предусмотренные договором сроки, речь идёт об обычном исполнении обязательств.
Если же вся сумма или её часть возвращается раньше установленного срока, применяются правила досрочного погашения.
Для досрочного возврата законодательство предусматривает отдельный порядок, в том числе правила уведомления кредитора и расчёта процентов.
Поэтому недостаточно просто перечислить кредитору произвольно рассчитанный остаток раньше установленной даты.
Подробный порядок мы уже разобрали в статье «Досрочное погашение займа: как вернуть заём раньше срока».
Что проверить после последнего платежа
ПОСЛЕ ПОСЛЕДНЕГО ПЛАТЕЖА
- Поступил ли платёж кредитору.
- Правильно ли определена сумма платежа.
- Учтены ли все ранее внесённые суммы.
- Погашен ли основной долг.
- Погашены ли начисленные проценты.
- Осталась ли неустойка или иная задолженность.
- Какой остаток показывает личный кабинет.
- Прекратились ли последующие списания, если использовалось автосписание.
- Отражён ли договор как исполненный.
- Можно ли получить подтверждение отсутствия задолженности.
Не удаляйте подтверждения последнего платежа сразу после оплаты. Сохраните документы хотя бы до тех пор, пока не убедитесь, что кредитор полностью учёл платёж и задолженность отсутствует.
Как убедиться, что заём действительно закрыт
Перевод последнего платежа и закрытие задолженности — не всегда одно и то же действие с точки зрения практической проверки.
После оплаты следует зайти в личный кабинет или воспользоваться другим предусмотренным кредитором способом получения информации и проверить состояние договора.
Если доступна соответствующая возможность, полезно получить документ или иное подтверждение того, что задолженность отсутствует.
Особенно внимательно это стоит сделать, если:
- ранее была просрочка;
- начислялась неустойка;
- производились частичные платежи;
- заём погашался досрочно;
- сумма задолженности менялась;
- использовалось автоматическое списание.
Если после произведённого платежа кредитор продолжает показывать задолженность, сначала следует выяснить причину расхождения и запросить расчёт.
Главное о погашении займа
Способы погашения потребительского займа определяются договором, при этом кредитор обязан сообщить заёмщику о предусмотренном законом бесплатном способе исполнения обязательства.
Перед платежом необходимо проверить сумму, дату, реквизиты и срок проведения операции.
Если внесённой суммы недостаточно для исполнения всех обязательств, для соответствующих договоров действует установленная законом очередность погашения задолженности, которую стороны не вправе произвольно изменить.
После последнего платежа необходимо убедиться, что основной долг, проценты и другие подлежащие уплате суммы погашены, а кредитор больше не показывает задолженность.
СРАВНИТЕ УСЛОВИЯ
Сравните займы перед оформлением
Проверьте суммы, сроки, процентные ставки и другие параметры предложений МФО перед выбором займа.
Частые вопросы о погашении займа
Какими способами можно погасить заём?
Доступные способы зависят от кредитора и должны быть указаны в условиях договора. Это могут быть оплата через личный кабинет, банковский перевод, оплата с карты и другие предусмотренные кредитором варианты.
Обязательно ли МФО должна предоставить бесплатный способ погашения?
Кредитор обязан предоставить информацию о способе бесплатного исполнения денежного обязательства в предусмотренном законом месте. Банк России также указывает, что автосписание не должно быть единственным безальтернативным бесплатным вариантом погашения.
Можно ли погасить заём раньше срока?
Да. Заёмщик имеет право на досрочный возврат потребительского займа, однако порядок зависит от момента возврата и условий договора. Подробные правила мы разобрали в отдельной статье о досрочном погашении.
Что будет, если внесённой суммы не хватает?
Для договоров, на которые распространяется действующая редакция части 20 статьи 5 № 353-ФЗ, недостаточный платёж распределяется в установленной законом очередности. Сначала погашается просроченная задолженность по процентам, затем просроченный основной долг, после чего — текущие обязательства, неустойка и другие предусмотренные платежи.
Нужно ли сохранять чек после оплаты займа?
Да, подтверждение платежа лучше сохранить как минимум до проверки его зачисления и полного отсутствия задолженности.
Как понять, что заём полностью погашен?
После последнего платежа проверьте состояние договора и остаток задолженности у кредитора. Если кредитор предоставляет такую возможность, получите подтверждение отсутствия задолженности.
Может ли после последнего платежа остаться небольшой долг?
Такое возможно, например, если сумма была рассчитана неправильно, не были учтены начисленные проценты или существовала другая непогашенная задолженность. Поэтому окончательную сумму и результат её зачисления необходимо проверять у кредитора.
Источники
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», статья 5
- Банк России — «Момент исполнения обязательств заемщиков по возврату долга»
- Банк России — «Ненадлежащее информирование заемщика о способе бесплатного исполнения денежного обязательства по договору потребительского займа»
Материал проверен: 5 октября 2026 года.
Информация носит справочный характер. Способы погашения, сроки проведения платежей, реквизиты и актуальную сумму задолженности необходимо проверять в договоре и документах конкретного кредитора.