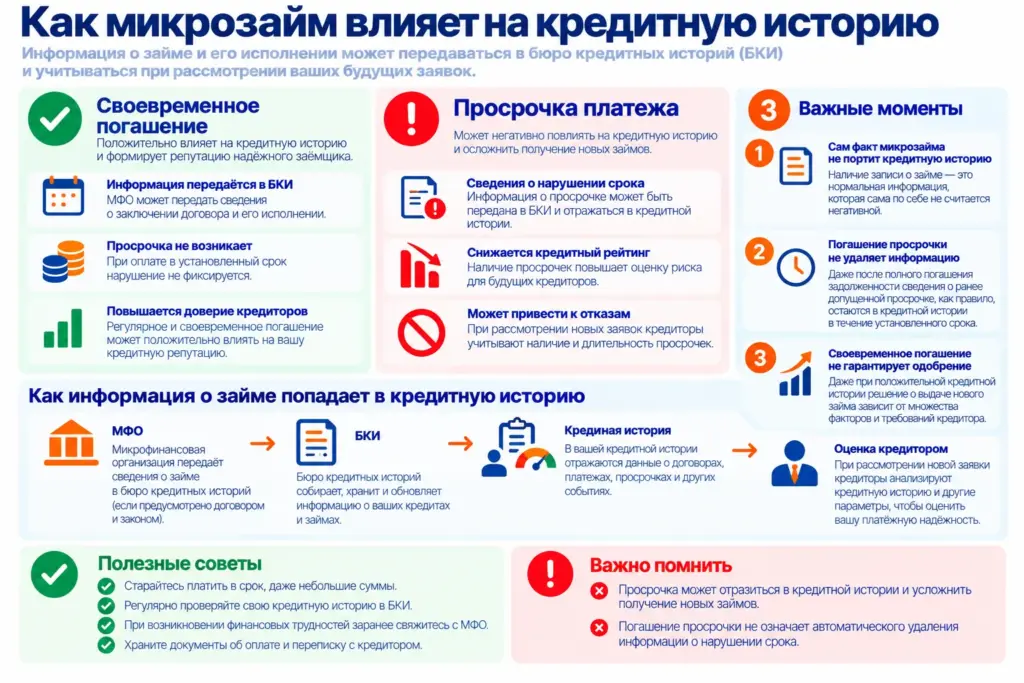
Займ влияет на кредитную историю через сведения об обязательстве и его исполнении, которые передаются в бюро кредитных историй. Поэтому значение имеет не только сам факт получения денег, но и то, как заёмщик исполняет обязательства по договору.
Сведения о задолженности, платежах и исполнении обязательств используются при формировании кредитной истории. Если заёмщик допускает просрочку, информация о нарушении срока также может стать частью кредитной истории.
При этом распространённое утверждение, что любой микрозайм автоматически «портит кредитную историю», слишком упрощает ситуацию.
Разберём, какие сведения о займе попадают в кредитную историю, как на неё влияет своевременное погашение и просрочка, сколько хранятся данные и как проверить свою кредитную историю.
Содержание
- Что такое кредитная история
- Попадает ли микрозайм в кредитную историю
- Какие сведения о займе передаются в БКИ
- Портит ли микрозайм кредитную историю
- Как влияет своевременное погашение займа
- Как просрочка влияет на кредитную историю
- Что происходит после погашения просрочки
- Влияет ли досрочное погашение займа
- Сколько хранится информация о займе
- Можно ли удалить сведения о старой просрочке
- Как проверить свою кредитную историю
- Что делать, если в кредитной истории ошибка
- Что учитывать перед новым займом
- Главное о займах и кредитной истории
- Частые вопросы
КОРОТКО
Как займ связан с кредитной историей
Сведения о займе и его погашении могут входить в кредитную историю заёмщика.
Сам факт получения микрозайма не означает автоматически «испорченную кредитную историю». Важное значение имеет исполнение обязательств: соблюдение сроков платежей, наличие просрочек и погашение задолженности.
Достоверную информацию о ранее допущенной просрочке нельзя просто удалить по желанию заёмщика. Для каждой записи кредитной истории действует установленный законом срок хранения.
Что такое кредитная история
Кредитная история — это установленный законом набор информации о заёмщике и его обязательствах, который хранится в бюро кредитных историй — БКИ.
В ней содержатся не только персональные сведения, но и информация, связанная с кредитами и займами, их исполнением и другими предусмотренными законом событиями.
Поэтому кредитная история — это не просто условная отметка «хорошая» или «плохая».
Это совокупность данных, которые кредиторы могут учитывать при оценке потенциального заёмщика.
Попадает ли микрозайм в кредитную историю
Да, сведения по договорам займа могут передаваться в бюро кредитных историй в порядке, установленном законом.
Поэтому не следует считать, что небольшой заём в МФО существует отдельно от кредитной истории только потому, что его сумма или срок значительно меньше обычного банковского кредита.
Информация об исполнении обязательства также имеет значение: если сведения о займе были переданы в БКИ, в кредитной истории отражаются последующие события, предусмотренные законодательством.
ВАЖНО
Микрозайм не является «невидимым» обязательством.
Перед оформлением займа следует исходить из того, что информация о договоре и его исполнении может учитываться в кредитной истории.
Какие сведения о займе передаются в БКИ
Состав кредитной истории установлен законом и значительно шире простой информации о наличии долга.
В ней могут отражаться сведения о заключённом обязательстве, его сумме и условиях, задолженности и исполнении договора, а также иная предусмотренная законодательством информация.
Практически для заёмщика особенно важно понимать, что кредитная история позволяет увидеть не только факт существования займа, но и то, как исполнялись обязательства по нему.
В том числе значение имеют сведения о платежах и нарушениях обязательств.
Поэтому два заёмщика, которые получили одинаковые займы, впоследствии могут иметь совершенно разные данные об их исполнении.
Портит ли микрозайм кредитную историю
Само по себе утверждение «микрозайм портит кредитную историю» некорректно.
Получение займа означает появление соответствующей информации об обязательстве, если она подлежит передаче в БКИ.
Но наличие записи о займе и нарушение обязательств по нему — не одно и то же.
Кредиторы самостоятельно оценивают сведения кредитной истории и другие данные при рассмотрении новой заявки. Поэтому нельзя гарантировать, что сам факт своевременно погашенного микрозайма обязательно улучшит или ухудшит решение другого кредитора.
НЕ ПУТАЙТЕ
Факт получения займа — информация о возникшем обязательстве.
Просрочка — информация о нарушении установленного срока исполнения обязательства.
Это разные события кредитной истории.
Как займ влияет на кредитную историю при своевременном погашении
Если заёмщик исполняет обязательства в установленные сроки, в кредитной истории не возникает просрочка только из-за самого факта такого займа.
После полного исполнения договора информация о его погашении также учитывается в кредитной истории.
Однако обещать, что один своевременно погашенный микрозайм обязательно «повысит кредитный рейтинг» или гарантирует одобрение банковского кредита, неправильно.
У разных кредиторов могут различаться модели оценки риска и требования к заёмщикам.
Поэтому своевременное исполнение обязательств прежде всего означает отсутствие нарушения срока платежа по конкретному договору.
Как просрочка влияет на кредитную историю
Если заёмщик не выполняет обязательство в установленный срок, информация об исполнении договора может отражать возникшее нарушение.
Для будущего кредитора такая информация может иметь значение при оценке риска выдачи нового кредита или займа.
При этом кредитная история не заменяет сам договор и расчёт задолженности. Чтобы понять финансовые последствия просрочки, необходимо отдельно проверить, какие проценты и другие начисления могут продолжать учитываться по договору.
Подробнее об этом мы рассказали в статье «Просрочка займа: что происходит с процентами и задолженностью».
Что происходит после погашения просрочки
Погашение задолженности имеет значение: кредитная история должна отражать дальнейшее исполнение обязательства.
Однако погашение долга не означает автоматического удаления достоверных сведений о том, что ранее платеж был просрочен.
Иными словами:
ПОСЛЕ ПОГАШЕНИЯ ПРОСРОЧКИ
Долг погашен ≠ прежняя достоверная просрочка удалена из кредитной истории.
Информация об исполнении обязательства обновляется, но достоверные сведения о предшествующих событиях сохраняются в течение установленного срока.
Именно поэтому обещания сторонних организаций «стереть настоящую просрочку из БКИ» следует оценивать особенно осторожно.
Ошибочные сведения можно оспаривать. Достоверная информация удалению только по желанию заёмщика не подлежит.
Влияет ли досрочное погашение займа
Досрочное погашение означает исполнение обязательства раньше первоначально установленного срока в порядке, предусмотренном законом и договором.
Само по себе досрочное погашение не является просрочкой.
При этом нельзя утверждать, что оно обязательно повысит индивидуальный кредитный рейтинг или обеспечит одобрение следующего кредита.
Если вы планируете вернуть деньги раньше установленной даты, порядок действий мы отдельно разобрали в статье «Досрочное погашение займа: как вернуть заём раньше срока».
Сколько хранится информация о займе
Для записи кредитной истории установлен срок хранения 7 лет со дня последнего изменения информации, содержащейся в этой записи.
Это важное уточнение.
Неправильно считать срок просто как семь лет с момента, когда человек когда-либо получил заём, или семь лет для всей кредитной истории одновременно.
СРОК ХРАНЕНИЯ
Запись кредитной истории хранится:
7 лет со дня последнего изменения информации в соответствующей записи кредитной истории.
Срок рассчитывается для каждой записи, связанной с отдельной кредитной сделкой, а не один раз для всей кредитной истории человека.
Можно ли удалить сведения о старой просрочке
Если информация о просрочке достоверна, удалить её просто потому, что она мешает получить новый кредит, нельзя.
Достоверные сведения сохраняются в кредитной истории в течение установленного законом срока.
Другая ситуация — когда информация ошибочна. Например, если в отчёте указана задолженность, которой фактически нет, или неверно отражено исполнение обязательства.
Такую информацию можно оспаривать.
Поэтому важно различать:
неприятную, но достоверную информацию и ошибочные сведения.
Как проверить свою кредитную историю
Сначала необходимо выяснить, в каком бюро или бюро кредитных историй хранится кредитная история.
Получить информацию об этом можно через Центральный каталог кредитных историй Банка России в установленном порядке.
После этого кредитный отчёт запрашивается в соответствующем БКИ.
По действующим правилам заёмщик вправе получить кредитный отчёт бесплатно не более двух раз в течение каждого календарного года в каждом БКИ, где хранится его кредитная история, при этом на бумажном носителе бесплатно — не более одного раза. Дополнительные отчёты можно получать за плату.
КАК ПРОВЕРИТЬ
- Узнайте, в каких БКИ хранится ваша кредитная история.
- Запросите кредитный отчёт в соответствующем бюро.
- Проверьте займы и кредиты.
- Сверьте сведения о задолженности и платежах.
- Обратите внимание на незнакомые обязательства.
- Если обнаружена ошибка — оспорьте сведения.
Что делать, если в кредитной истории ошибка
Заёмщик имеет право оспаривать сведения своей кредитной истории.
Если обнаружена информация, которая не соответствует действительности, можно обратиться в БКИ с заявлением об изменении или дополнении кредитной истории либо непосредственно к источнику, передавшему сведения.
Кредитор при получении соответствующего заявления обязан проверить информацию и либо подтвердить её достоверность, либо исправить сведения в установленном законом порядке.
При этом механизм оспаривания предназначен именно для проверки достоверности информации.
Он не позволяет удалить настоящую просрочку только потому, что заёмщик впоследствии полностью рассчитался с кредитором.
Что учитывать перед новым займом
Перед оформлением нового займа полезно оценивать не только возможность получить деньги сегодня, но и способность вернуть их в установленный срок.
ПЕРЕД НОВЫМ ЗАЙМОМ
Проверьте:
- сумму, которую придётся вернуть;
- процентную ставку и ПСК;
- дату погашения;
- возможность внести платёж из ожидаемых доходов;
- уже существующие обязательства;
- отсутствие ошибок в кредитной истории, если есть сомнения в её содержании.
Если новый заём требуется только потому, что не хватает денег на погашение предыдущего, сначала стоит оценить другие варианты урегулирования задолженности.
При финансовых трудностях могут иметь значение кредитные каникулы или обсуждение реструктуризации займа с кредитором.
Главное о займах и кредитной истории
Микрозайм может отражаться в кредитной истории, поэтому считать его обязательством, которое никак не связано с дальнейшей кредитной репутацией заёмщика, неправильно.
При этом сам факт получения микрозайма нельзя автоматически приравнивать к испорченной кредитной истории.
Большое значение имеет дальнейшее исполнение договора: соблюдение сроков, возникновение просрочек и последующее погашение задолженности.
Достоверная информация о ранее возникшей просрочке не удаляется сразу после погашения долга.
Записи кредитной истории хранятся в течение установленного законом срока — 7 лет со дня последнего изменения информации в соответствующей записи.
Если сведения в кредитной истории ошибочны, заёмщик вправе их оспорить.
ПЛАНИРУЕТЕ НОВЫЙ ЗАЁМ?
Сначала проверьте основные условия
Сравните процентную ставку, срок, сумму возврата и другие параметры предложений до заключения договора.
Частые вопросы
Попадает ли микрозайм в кредитную историю?
Сведения по договорам займа могут передаваться в БКИ в соответствии с законодательством. В кредитной истории учитывается также информация об исполнении обязательств.
Портит ли один микрозайм кредитную историю?
Сам факт получения микрозайма нельзя автоматически считать испорченной кредитной историей. Необходимо отличать наличие обязательства от нарушения срока его исполнения.
Попадает ли просрочка по микрозайму в кредитную историю?
Информация об исполнении обязательств по займу может включать сведения о нарушении установленного срока платежа.
Исчезнет ли просрочка после погашения долга?
Погашение задолженности не удаляет автоматически достоверную информацию о ранее возникшей просрочке.
Сколько хранится информация о займе?
Запись кредитной истории хранится семь лет со дня последнего изменения информации в этой записи. Срок рассчитывается отдельно для соответствующих записей кредитной истории.
Можно ли удалить плохую кредитную историю?
Достоверную информацию нельзя удалить просто по желанию заёмщика. Ошибочные сведения можно оспорить и исправить в установленном порядке.
Как узнать, в каком БКИ находится кредитная история?
Информацию о БКИ, в которых хранится кредитная история, можно получить через Центральный каталог кредитных историй Банка России.
Сколько раз можно бесплатно получить кредитную историю?
В каждом БКИ, где она хранится, кредитный отчёт можно бесплатно получить не более двух раз за календарный год, причём бесплатно на бумажном носителе — не более одного раза.
Источники
- Федеральный закон № 218-ФЗ «О кредитных историях», статья 4 — содержание кредитной истории
- Федеральный закон № 218-ФЗ, статья 5 — представление информации в бюро кредитных историй
- Федеральный закон № 218-ФЗ, статья 7 — хранение и защита информации
- Банк России — как узнать свою кредитную историю
- Банк России — вопросы и ответы по кредитным историям
Материал проверен: 6 октября 2026 года.
Информация носит справочный характер. Решение о предоставлении кредита или займа принимается конкретным кредитором с учётом применяемых им правил оценки заёмщика и других обстоятельств.